Le jour de la signature marque rarement la fin du travail, même si beaucoup de propriétaires le vivent ainsi. Un bien acheté, mis en location, produit un loyer chaque mois, et c'est précisément ce confort apparent qui pousse à ne plus rien regarder pendant des années. Le problème, c'est que rien, dans un investissement locatif, n'est figé : le loyer de marché évolue, le DPE devient contraignant à mesure que les échéances légales approchent, le crédit peut être renégocié, le régime fiscal choisi à l'achat n'est pas nécessairement le bon dix ans plus tard, et un jour, la question de la revente, du refinancement ou de la transmission finit par se poser. Cette page couvre cette phase-là : tout ce qui se passe entre l'achat et la sortie.Elle part du principe que le bien a déjà été analysé selon la méthode exposée dans Comment savoir si un investissement est réellement intéressant ?, et qu'il est aujourd'hui détenu et loué. La question n'est plus « est-ce une bonne affaire ? » mais « comment le faire durer, l'améliorer si besoin, et savoir quand il est temps d'en sortir ? »
À RETENIR
Piloter un investissement locatif, c'est répéter chaque année, en accéléré, une partie de la méthode appliquée à l'achat : vérifier que le loyer, le rendement, la fiscalité et la réglementation sont toujours d'actualité, et être prêt à changer de cap si ce n'est plus le cas.
Pour illustrer les arbitrages les plus structurants : changement de régime fiscal, refinancement, revente ... nous suivrons un exemple chiffré unique : un T3 acheté en LMNP à Lorient il y a douze ans. Les montants sont des hypothèses pédagogiques construites pour illustrer un raisonnement, pas des données réelles ni des promesses de rendement.
La plupart des propriétaires établissent un prévisionnel au moment de l'achat, puis ne le rouvrent plus jamais. C'est une erreur discrète, parce qu'elle ne se voit pas tout de suite : le loyer réellement perçu s'écarte peu à peu du loyer prévisionnel, la vacance réelle diffère de l'hypothèse initiale, les charges de copropriété augmentent, et personne ne s'en aperçoit avant plusieurs années, au moment, justement, où corriger le tir devient plus coûteux.
Un suivi annuel simple porte sur quatre éléments. Le rendement net réel de l'année écoulée, recalculé à partir des loyers effectivement encaissés et non du loyer affiché à la mise en location. L'évolution du loyer de marché dans le quartier, à la hausse comme à la baisse selon l'offre nouvelle disponible localement. La valeur actuelle du bien, qu'une consultation rapide de DVF permet d'approcher, utile avant toute décision de vente ou de refinancement, sans attendre d'en avoir besoin dans l'urgence. Et les échéances réglementaires à venir : trajectoire du DPE, état du fonds de travaux et du plan pluriannuel de travaux de la copropriété, éventuel dépassement des seuils de régime fiscal applicables.
BON RÉFLEXE
Un bon investissement n'est pas celui dont le scénario idéal est extraordinaire. C'est celui qui reste cohérent lorsque la réalité est un peu moins parfaite que prévu. Tout ce qui suit sert à tester cette cohérence, point par point.
La question se pose dès la mise en location, mais elle se repose différemment avec le temps : un propriétaire qui déménage loin du bien, qui accumule plusieurs biens, ou qui n'a simplement plus le temps ni l'envie de suivre l'administratif locatif, n'est pas dans la même situation qu'au premier jour.
Un mandat de gestion locative couvre en général la recherche de locataire, l'état des lieux, la quittance mensuelle, la régularisation annuelle des charges et le suivi des petits travaux courants. Il ne couvre pas, en revanche, les décisions structurantes : programmer une rénovation lourde, changer de régime fiscal ou arbitrer une revente restent des choix qui reviennent au propriétaire, quel que soit le niveau de délégation choisi.
Le coût observé sur le marché se situe généralement entre 5 % et 10 % du loyer hors charges, selon la ville et le niveau de service. Ce pourcentage ne doit pas être confondu avec les honoraires de mise en location plafonnés par la loi ALUR, qui rémunèrent uniquement la recherche du locataire et sont encadrés par un barème au m² variable selon la zone : la gestion courante, elle, n'est pas un tarif réglementé, et se négocie.
La délégation prend tout son sens quand la distance géographique, le nombre de biens détenus ou la disponibilité réelle du propriétaire rendent le suivi direct peu fiable. Elle a moins d'intérêt pour un bien proche, unique, détenu par un propriétaire à l'aise avec l'administratif et soucieux de maximiser le cash-flow net — le coût de gestion vient directement en déduction de ce dernier.
Nous détaillons cette méthode de choix, avec les clauses à vérifier dans un mandat dans cet article :
Pour aller plus loin
Gestion locative déléguée ou en direct : comment choisir et que vérifier dans un mandat ?
Trois catégories de travaux se distinguent, et les confondre est une source fréquente de mauvaise budgétisation. L'entretien courant, répartition habituelle entre charges récupérables auprès du locataire et charges qui restent à la charge du propriétaire, représente un flux régulier et prévisible, à intégrer dans le calcul du rendement net dès l'achat, pas comme un aléa. Les travaux de mise en conformité énergétique répondent, eux, à un calendrier légal déjà détaillé dans notre page sur l'analyse d'un bien : interdiction de location des logements classés G depuis le 1er janvier 2025, extension aux logements F au 1er janvier 2028, puis aux logements E au 1er janvier 2034. Enfin, les travaux de valorisation avant une revente répondent à une logique différente, développée plus loin dans cette page.
Le point qui distingue un propriétaire qui pilote d'un propriétaire qui subit se situe dans le deuxième point. Un bien classé F ou E aujourd'hui n'a pas vocation à le rester jusqu'à l'échéance réglementaire sans un budget anticipé : mieux vaut programmer les travaux plusieurs années à l'avance, en s'appuyant le cas échéant sur le déficit foncier comme outil de financement partiel, que d'attendre l'échéance et devoir choisir dans l'urgence entre des travaux mal préparés, une décote au moment de la revente, ou une mise en location devenue tout simplement interdite.
POINT DE VIGILANCE
Un logement classé F ou E se loue normalement aujourd'hui. Ce n'est pas une garantie pour demain. Le bon réflexe consiste à budgéter les travaux de rénovation énergétique plusieurs années avant l'échéance réglementaire qui concerne le bien, pas au moment où elle devient imminente.
Le mécanisme du déficit foncier, déjà présenté dans notre page sur les stratégies d'investissement, trouve ici un terrain d'application concret : des travaux déductibles peuvent réduire l'imposition des années suivantes, sans que cet avantage fiscal ne doive jamais devenir la seule raison de les engager. Nous détaillerons ce mécanisme, déclaration 2044 à l'appui, dans cet article.
Pour aller plus loin
Déficit foncier en Bretagne : déclaration 2044, travaux déductibles et villes à étudier.
Le régime fiscal choisi à l'achat n'est pas gravé dans le marbre. Il doit rester cohérent avec la réalité du bien et la situation du propriétaire, ce qui suppose de le revisiter de temps en temps plutôt que de le subir par défaut.
En location nue, le régime micro-foncier s'applique de plein droit lorsque les recettes locatives brutes de l'année ne dépassent pas 15 000 €, avec un abattement forfaitaire de 30 % représentant l'ensemble des charges. Au-delà de ce seuil, ou lorsque les charges réelles dépassent structurellement ce forfait de 30 % —(après un gros chantier de travaux par exemple) le régime réel devient plus favorable, avec un engagement à conserver ce choix pendant trois ans.
En location meublée, le régime micro-BIC vient d'être révisé pour la période 2026-2028, dans le cadre de la révision triennale des seuils. Pour la location meublée longue durée, le meublé de tourisme classé et les chambres d'hôtes, le seuil s'établit désormais à 83 600 € avec un abattement de 50 %. Pour la location de tourisme non classée, le seuil reste à 15 000 € avec un abattement ramené à 30 %. Un point de vigilance pour toute déclaration portant sur les revenus de l'année 2025 : les seuils antérieurs à cette révision, 77 700 € et 15 000 €, restaient encore applicables pour cette déclaration précise, c'est le millésime des revenus déclarés, et non l'année de dépôt, qui détermine le barème à utiliser.
Basculer d'une location nue vers un meublé, ou inversement, n'est jamais une simple case à cocher sur une déclaration. Passer au meublé suppose une immatriculation, une comptabilité différente si le régime réel est retenu, et ouvre l'accès à l'amortissement — dont notre page Quelle stratégie d'investissement choisir en Bretagne ? détaille déjà le principe. Revenir vers la location nue implique, à l'inverse, de mettre fin à une activité commerciale au sens fiscal, ce qui n'est pas non plus neutre. Dans les deux sens, la bascule doit répondre à une évolution réelle du projet — un changement de demande locale, une durée de détention qui s'allonge, une envie de simplifier — jamais à la seule perspective de payer un peu moins d'impôt cette année-là.
Pour un patrimoine locatif qui s'étoffe au fil des acquisitions, la société civile immobilière soumise à l'impôt sur les sociétés permet un mécanisme d'amortissement comptable proche de celui du LMNP, tout en offrant un cadre plus structuré pour organiser une détention à plusieurs ou préparer une transmission. Mais la sortie devient plus complexe : la revente d'un bien détenu en SCI à l'IS peut entraîner une double strate d'imposition, sur la plus-value professionnelle réalisée par la société, puis sur la distribution du produit de vente aux associés. Ce n'est pas un outil à adopter par défaut : il se justifie surtout à partir d'un certain volume de patrimoine, et se construit avec un expert-comptable, jamais sur la seule promesse d'une économie d'impôt immédiate.
NOTRE LECTURE
« Changer de régime fiscal en cours de route peut être une vraie optimisation, mais ce n'est jamais neutre : ça modifie le calcul de la plus-value future, la complexité déclarative, et parfois la sortie elle-même. Un changement de régime doit répondre à une évolution réelle du projet, jamais à la seule envie de payer moins d'impôt cette année. »
Nous détaillons chacune de ces bascules, avec leurs conséquences concrètes, dans ces articles.
Pour aller plus loin
Passer de la location nue au LMNP (ou l'inverse) : ce que ça change vraiment
Pour aller plus loin
SCI à l'IR ou à l'IS : pour quel projet et à quel moment ?
Après plusieurs années, un bien remboursé pour partie et valorisé par le marché peut ouvrir une capacité de refinancement : le remettre en garantie, ou dans certains cas racheter le crédit existant avec une trésorerie complémentaire, pour financer un nouvel achat sans mobiliser d'épargne fraîche. La mécanique concrète de cette opération, coûts, conditions, comparaison avec un remboursement anticipé, est détaillée dans notre page Gérer et optimiser son crédit après l'achat, au sein du hub Financer son projet. Ici, l'angle est différent : à quel moment ce choix a-t-il du sens dans le pilotage d'un patrimoine locatif, et à quelles conditions ?
L'intérêt est réel : continuer à faire travailler l'effet de levier du crédit plutôt que de laisser un capital immobilisé sans le faire fructifier davantage, et diversifier son patrimoine plutôt que le concentrer sur un seul bien. Les limites le sont tout autant. Le mécanisme dépend d'une valorisation que seul le marché décide, jamais le propriétaire. Le nouvel emprunt s'ajoute à l'endettement existant dans le calcul du taux d'effort pris en compte par les banques. Et chaque crédit supplémentaire augmente la sensibilité globale du patrimoine à une vacance prolongée sur l'un des biens ou à une dégradation du marché locatif local.
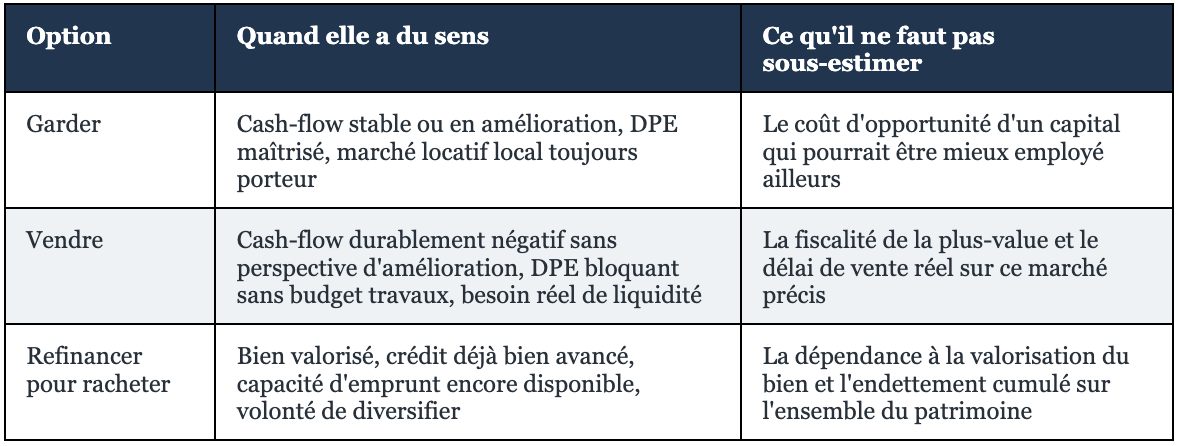
C'est la question la plus difficile à poser objectivement, parce qu'elle se heurte à un attachement, parfois affectif, souvent simplement à l'habitude, pour un bien qu'on a mis du temps à trouver et à financer. Plusieurs signaux, pris ensemble et sur la durée plutôt qu'isolément, doivent alerter : un cash-flow qui se dégrade structurellement d'une année sur l'autre, et non un mauvais mois isolé ; un DPE qui approche d'une échéance bloquante sans budget de travaux réaliste ni volonté de les engager ; un marché locatif local qui se retourne, par exemple sous l'effet d'une offre neuve massive sur le même segment ou de la fermeture d'un employeur du bassin d'emploi ; un changement personnel, retraite, déménagement, besoin de liquidité ; ou, plus simplement, un coût d'opportunité devenu trop élevé, lorsque le même capital pourrait financer un projet plus cohérent avec la situation actuelle du propriétaire.
NOTRE LECTURE
« Vendre un bien qui ne performe plus n'est pas un échec, c'est un arbitrage. Le vrai risque n'est pas de vendre : c'est de garder par habitude un bien devenu structurellement moins bon que ce que le même capital pourrait produire ailleurs. »
Un DPE à jour, valable dix ans sauf travaux réalisés depuis, et l'état des risques naturels et technologiques, obligatoire en particulier pour un bien situé sur le littoral, comme détaillé dans notre page Comment savoir si un investissement est réellement intéressant ? doivent être prêts avant la mise en vente, pas rassemblés dans l'urgence une fois un acquéreur trouvé. Le délai de vente réaliste dépend, lui, de la liquidité réelle du marché local : le nombre de transactions comparables réalisées chaque année dans le même quartier, déjà utilisé en page 3 pour évaluer un achat, s'applique exactement de la même façon pour anticiper une revente.
Pour un bien détenu en direct, la plus-value imposable correspond à l'écart entre le prix de vente et le prix d'acquisition, ce dernier pouvant être majoré des frais d'acquisition et de certains travaux selon les règles en vigueur. Un abattement pour durée de détention réduit ensuite l'assiette imposable : pour l'impôt sur le revenu, au taux de 19 %, l'abattement est nul les cinq premières années, puis de 6 % par année de détention de la sixième à la vingt-et-unième année, puis de 4 % pour la vingt-deuxième année, ce qui aboutit à une exonération totale à partir de vingt-deux ans de détention. Pour les prélèvements sociaux, au taux de 17,2 %, le rythme est plus lent : nul les cinq premières années, 1,65 % par an de la sixième à la vingt-et-unième année, 1,60 % pour la vingt-deuxième année, puis 9 % par an de la vingt-troisième à la trentième année, pour une exonération totale à trente ans de détention.
Une taxe spécifique s'ajoute au-delà d'un certain montant de plus-value imposable : la taxe sur les plus-values immobilières élevées, qui se déclenche à partir de 50 000 € de gain imposable, selon un barème progressif. Le détail exact de ce barème mérite d'être vérifié cas par cas avant toute simulation chiffrée destinée à un lecteur, car il évolue par paliers et son mode de calcul est technique.
C'est le point le plus important à connaître pour tout propriétaire ayant investi en LMNP, et l'un des plus mal compris, parce que de nombreux contenus disponibles en ligne datent d'avant la réforme et restent, de ce fait, faux aujourd'hui.
Jusqu'à récemment, les amortissements déduits chaque année des revenus locatifs en LMNP n'avaient aucun impact sur le calcul de la plus-value lors de la revente : c'était l'un des attraits fiscaux majeurs du statut. La loi de finances pour 2025 a mis fin à cet avantage pour la location meublée classique. Depuis le 15 février 2025, pour toute cession réalisée à compter de cette date, quelle que soit la date d'acquisition initiale du bien, le prix d'acquisition retenu pour calculer la plus-value est diminué du montant cumulé des amortissements fiscalement déduits depuis le début de l'activité de location. Concrètement, la plus-value imposable augmente mécaniquement, parfois de façon très significative selon le nombre d'années de détention et le rythme d'amortissement pratiqué. Certaines résidences de services étudiantes, seniors sous conditions, établissements médico-sociaux, échappent à cette réintégration ; la location meublée classique, elle, y est pleinement soumise.
Reprenons notre exemple : un T3 acheté 140 000 € à Lorient il y a douze ans, aujourd'hui valorisé autour de 195 000 € selon les comparables DVF du quartier, avec un cumul d'amortissements déduits sur douze ans d'environ 48 000 €. Avant la réforme, seul l'écart entre le prix de vente et le prix d'achat comptait pour le calcul de la plus-value. Depuis la réforme, ce même écart se calcule sur un prix d'acquisition réduit du montant amorti, ce qui porte la plus-value brute retenue de 55 000 € à environ 103 000 €, près du double, pour un même bien vendu au même prix.
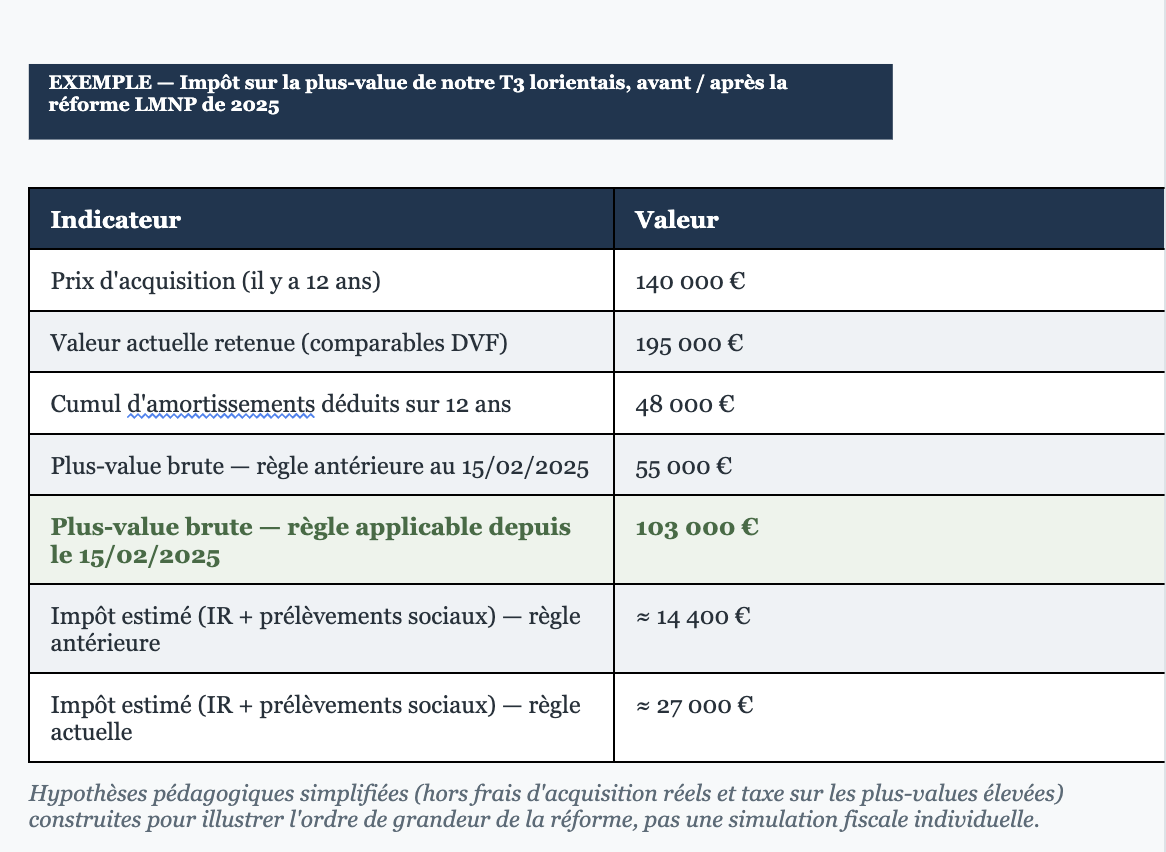
×1,9
L'impôt sur la plus-value de notre exemple, avant et après la réforme de 2025 sur les amortissements en LMNP pour un bien vendu exactement au même prix
Cette réforme ne rend pas le LMNP inintéressant : l'avantage sur l'imposition des loyers perçus chaque année, lui, demeure. Mais elle change une donnée essentielle du calcul de sortie, et doit désormais être intégrée dès la décision d'achat, pas découverte au moment de vendre. Nous détaillons la méthode complète de calcul, avec ses subtilités, dans cet article.
Pour aller plus loin
Plus-value immobilière : calcul, abattements et cas particulier du LMNP
Un investissement locatif ne se termine pas nécessairement par une vente. Transmettre de son vivant, par donation, ou préparer une succession, sont des alternatives à part entière, qui répondent à une logique patrimoniale différente de l'arbitrage garder/vendre développé plus haut.
Une donation en ligne directe, d'un parent à un enfant, bénéficie d'un abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans, un couple peut ainsi transmettre jusqu'à 200 000 € à chaque enfant sans droits de donation. Le démembrement de propriété, qui sépare l'usufruit de la nue-propriété, permet de transmettre progressivement un bien tout en conservant, pour le donateur, les revenus locatifs ou l'usage du bien selon la formule retenue : la valeur fiscale de la nue-propriété transmise, inférieure à celle de la pleine propriété, dépend de l'âge de l'usufruitier au moment de la donation. Une société civile peut, par ailleurs, faciliter le partage entre plusieurs héritiers en substituant des parts sociales à une indivision, souvent source de blocages en cas de désaccord.
Un dispositif temporaire mérite d'être signalé sans être développé ici : un abattement spécifique et additionnel existe, sous conditions strictes, pour les donations destinées à financer l'acquisition d'un logement neuf ou en état futur d'achèvement, ou des travaux de rénovation énergétique du logement principal du bénéficiaire avec une fenêtre d'application limitée dans le temps. Ce point technique se vérifie exclusivement auprès d'un notaire avant toute décision, ses conditions étant resserrées et son échéance rapprochée.
POINT DE VIGILANCE — BIEN SITUÉ SUR LE LITTORAL
Transmettre un bien locatif, ce n'est pas transmettre un simple capital : c'est transmettre aussi ses contraintes, gestion courante, trajectoire du DPE, état de la copropriété. Un héritier ou un donataire qui découvre ces éléments après coup, plutôt qu'au moment de la transmission, part avec un désavantage qui aurait pu être évité.
Ce sujet touche au droit patrimonial et mérite un traitement à part entière, avec la relecture d'un notaire à chaque étape. Nous le développons dans cet article dédié.
Pour aller plus loin
Transmettre un bien immobilier en Bretagne : donation, succession, démembrement
Si l'une de ces cases ne peut pas être cochée, ce n'est pas nécessairement une raison d'abandonner l'opération : c'est un signal qu'il reste du travail avant de signer.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.