Une fois le territoire identifié, il reste une question essentielle : dans quoi investir ?
Deux investisseurs disposant du même budget peuvent prendre des directions totalement différentes. Le premier achètera un appartement ancien à Brest et le louera nu. Le deuxième préférera un studio meublé à Rennes. Un troisième recherchera un immeuble à Saint-Brieuc, tandis qu’un quatrième préférera déléguer totalement la gestion à travers des SCPI.
Le bon raisonnement ne consiste donc pas à demander « quel placement rapporte le plus ? », mais à confronter chaque solution à plusieurs critères :
• rendement attendu
• risque
• fiscalité
• temps de gestion
• durée de détention
• recours au crédit
• liquidité
• potentiel de valorisation
• facilité de revente
• transmission
NOTRE LECTURE
La fiscalité compte évidemment. Mais elle ne doit jamais faire oublier la question principale :
Qu’est-ce que j’achète réellement, à quel prix, et qui voudra encore de cet actif dans dix ou quinze ans ?
La location nue consiste à louer un logement non meublé. Les loyers sont imposés dans la catégorie des revenus fonciers.
Elle peut être particulièrement pertinente lorsqu'on vise une clientèle recherchant de la stabilité : couples, familles, actifs ou retraités. Dans certains bassins bretons, ce marché sera naturellement plus profond que celui du meublé.
Fiscalement, deux régimes principaux doivent être distingués.
Lorsque les conditions sont respectées et que les revenus fonciers bruts du foyer n'excèdent pas 15 000 €, le micro-foncier permet de bénéficier d'un abattement forfaitaire de 30 %. Il évite de détailler l'ensemble des charges réellement supportées.
C'est simple. Mais cette simplicité peut devenir moins intéressante dès que le logement supporte beaucoup de charges, d'intérêts ou de travaux.
Au réel, le résultat foncier est déterminé avec la déclaration 2044. Certaines dépenses peuvent être déduites dans les conditions prévues par la réglementation :
• frais de gestion
• certaines assurances
• taxe foncière pour sa fraction admise
• certaines dépenses de copropriété
• entretien et réparation
• certains travaux d'amélioration
• intérêts et frais d'emprunt
C'est cette mécanique qui peut conduire au déficit foncier.
Lorsque les charges déductibles deviennent supérieures aux loyers, un déficit peut apparaître.
La fraction provenant des dépenses autres que les intérêts d'emprunt peut, sous conditions, être déduite du revenu global dans la limite annuelle de 10 700 €.
C'est un mécanisme particulièrement intéressant pour un investisseur qui :
• possède un revenu imposable significatif
• souhaite acquérir de l'ancien
• accepte un programme de travaux
• veut conserver le logement plusieurs années
• et trouve un bien qui reste cohérent une fois rénové
ME METTRE EN RELATION AVEC UN EXPERT
Vous recherchez un bien ancien à rénover et souhaitez vérifier si le déficit foncier est adapté à votre projet ? Être mis en relation avec un expert Mon Immobilier Breton.
La subtilité est importante : les intérêts d'emprunt restent déductibles des revenus fonciers, mais la fraction du déficit provenant de ces intérêts n'est pas imputable sur le revenu global dans la limite des 10 700 €. Elle suit son propre régime de report sur les revenus fonciers ultérieurs.
C'est précisément le genre de détail qu'une simulation trop simplifiée peut masquer.
Pour aller plus loin
Déficit foncier et déclaration 2044 - comment fonctionnent réellement les intérêts, travaux et reports ?
L'un des pièges classiques consiste à repérer une maison très peu chère dans une commune rurale et à calculer immédiatement un rendement brut spectaculaire.
Mais le rendement rémunère parfois un risque.
Dans certains territoires ruraux bretons, le marché locatif peut être moins profond et concentrer davantage de ménages aux revenus modestes. Cela ne signifie évidemment pas que ces territoires ou ces locataires doivent être évités. Cela signifie simplement que l'investisseur doit regarder avec davantage d'attention :
• la solvabilité réelle du bassin locatif
• la dépendance éventuelle aux aides au logement
• le niveau des emplois locaux
• la vacance
• la rotation
• la facilité de relocation
• l'entretien d'une maison individuelle
• et surtout la profondeur du marché à la revente
Une maison achetée 80 000 € et louée 650 € ne constitue pas nécessairement une meilleure opération qu'un appartement à 150 000 € loué 700 € si la première peut rester vide plusieurs mois et devenir difficile à revendre.
À RETENIR
Le rendement brut est un indicateur. Ce n'est jamais une preuve de qualité.
Pour aller plus loin
Investir dans une commune rurale bretonne - rendement élevé ou risque caché ?
Avec la location meublée, on change de catégorie fiscale. Les recettes ne relèvent plus des revenus fonciers mais des bénéfices industriels et commerciaux (BIC). C'est une distinction fondamentale.
Le meublé peut être particulièrement adapté à certains marchés bretons : étudiants à Rennes ou Brest, jeunes actifs, alternants, mobilité professionnelle ou certaines petites surfaces en zones urbaines.
Mais deux régimes fiscaux doivent là encore être distingués.
Au micro-BIC, les recettes sont portées sur la 2042-C-PRO et l'administration applique l'abattement forfaitaire correspondant à la catégorie de location. Le principal intérêt est la simplicité : pas de bilan, pas de compte de résultat complet, pas de calcul détaillé de chaque amortissement.
Mais l'abattement forfaitaire peut devenir moins favorable lorsque l'investisseur supporte beaucoup de charges réelles.
Au réel, la différence avec la location nue devient très nette. L'activité meublée relève d'une véritable comptabilité BIC. Il faut notamment établir :
• une déclaration de résultat 2031
• des tableaux 2033 au régime réel simplifié
• un bilan
• un compte de résultat
• le suivi des immobilisations
• les amortissements
• puis reporter le résultat dans la 2042-C-PRO
On n'est donc plus du tout dans la logique relativement accessible de la 2044. Un LMNP au réel ressemble davantage à une petite activité commerciale sur le plan comptable.
ME METTRE EN RELATION AVEC UN EXPERT
Vous avez un projet meublé en Bretagne et souhaitez comparer micro-BIC et réel avant l'achat ? Où vous êtes à la recherche d'une opportunité ? Être mis en relation avec un expert.
Le régime réel permet notamment de tenir compte des charges réelles et des amortissements selon les règles applicables. Il peut donc conduire à un résultat fiscal très inférieur aux loyers réellement encaissés.
Mais cette fiscalité ne doit jamais devenir le point de départ du choix du bien. Le premier raisonnement doit rester : y a-t-il réellement une demande pour du meublé ici ?
À Rennes ou Brest, la réponse peut être évidente dans certains quartiers. Dans une petite commune essentiellement familiale, meubler un grand logement uniquement pour profiter du régime fiscal peut au contraire réduire votre marché potentiel.
À RETENIR
La fiscalité doit suivre la demande locative. Elle ne doit jamais essayer de la créer.
Pour aller plus loin
LMNP en Bretagne - micro-BIC, réel, comptabilité et erreurs à éviter
C'est ici qu'il faut faire une distinction fondamentale avec le LMNP ou le déficit foncier. Dans le LMNP, la fiscalité découle d'un mode d'exploitation. Dans le déficit foncier, l'économie d'impôt découle de charges et de travaux réellement supportés sur un bien loué nu.Dans certains dispositifs de défiscalisation, la logique peut être différente : l'avantage fiscal devient parfois le point de départ de la vente, avant même que l'investisseur ait analysé le bien, son emplacement ou sa valeur réelle. C'est précisément le biais que nous voulons éviter.
POINT DE VIGILANCE
« Achèterions-nous ce logement au même prix si l'avantage fiscal n'existait pas ? » Si la réponse est non, il faut comprendre pourquoi avant d'aller plus loin.
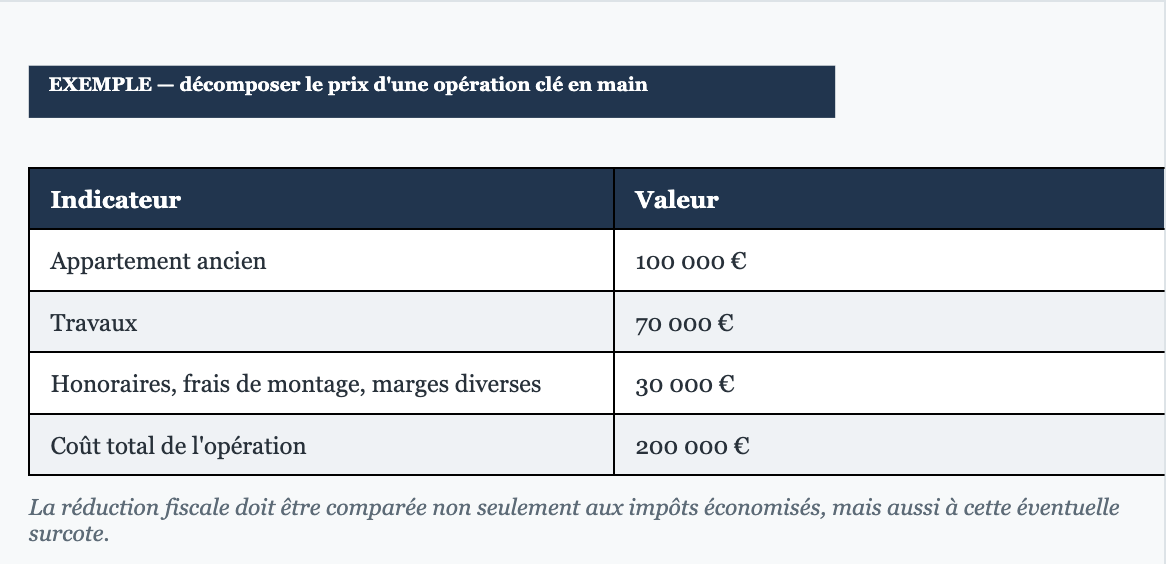
Une opération clé en main peut être confortable : un interlocuteur trouve le bien, organise les travaux, construit le montage fiscal, prévoit éventuellement la gestion locative et livre théoriquement un investissement prêt à louer.
Mais cette simplicité apparente peut cacher une chaîne beaucoup plus longue :
• apporteur d'affaires
• commercialisateur
• opérateur immobilier
• vendeur du foncier
• architecte ou maître d'œuvre
• entreprises de travaux
• gestionnaire
• parfois conseiller ou intermédiaire financier
Chacun doit naturellement être rémunéré. Le problème apparaît lorsque l'investisseur ne connaît plus le prix intrinsèque de ce qu'il achète.
Lorsque l'intérêt fiscal dépend d'un volume important de travaux, la qualité de leur exécution devient essentielle. Une entreprise qui réduit fortement ses coûts peut intervenir avec des matériaux ou des méthodes différents de ceux attendus. Des malfaçons peuvent également apparaître après réception. La DGCCRF définit justement la malfaçon comme un défaut résultant d'une mauvaise exécution et rappelle l'existence des garanties de parfait achèvement, biennale et décennale.
Les risques liés aux travaux ne sont pas théoriques. La DGCCRF maintient depuis 2019 une surveillance renforcée du secteur de la rénovation énergétique. Sur 1 637 établissements ciblés et contrôlés en 2022 et 2023, plus de la moitié présentaient des manquements à leurs obligations envers les consommateurs. L'administration précise que ces contrôles étaient ciblés, notamment à partir de plaintes et de signalements : il ne faut donc pas extrapoler ce taux à l'ensemble des artisans. Elle décrit néanmoins des opérateurs opportunistes s'appuyant parfois sur des apporteurs d'affaires, centres d'appels et sous-traitants, avec des responsabilités difficiles à identifier.
C'est un scénario qu'un investisseur doit également intégrer. Un abandon de chantier peut intervenir lorsque l'entreprise interrompt durablement les travaux sans justification valable. La DGCCRF précise que la protection dépend alors fortement du contrat signé : certains contrats réglementés prévoient une garantie de livraison, tandis qu'un simple marché de travaux avec plusieurs entreprises n'offre pas nécessairement le même niveau de sécurité.Cela signifie qu'avant d'acheter une opération de rénovation clé en main, nous voudrions savoir :
BON RÉFLEXE — AVANT DE SIGNER UNE OPÉRATION CLÉ EN MAIN
• Qui réalise réellement les travauxassemblées générales
• Depuis combien de temps l'entreprise existe
• Si elle est correctement assurée
• Quelles garanties couvrent le chantier
• Comment les appels de fonds sont organisés
• Qui reprend les travaux si une entreprise disparaît
• Quels recours existent en cas de retard ou de malfaçon
• Quelle part du prix correspond réellement aux travaux
Pour aller plus loin
Immobilier clé en main — travaux, intermédiaires, marges, malfaçons et garanties à vérifier avant de signer
À RETENIR
Notre position n'est pas de dire que toute opération clé en main est mauvaise. Elle est plus simple : plus une opération vous promet de simplicité, plus vous devez comprendre ce qui se passe derrière.
Le dispositif Denormandie vise la rénovation de logements anciens dans certaines communes où les pouvoirs publics souhaitent favoriser la réhabilitation de l'habitat. Il reste ouvert jusqu'au 31 décembre 2027.
Le logement doit notamment être situé dans une commune éligible, par exemple une commune du programme Action Cœur de Ville, une commune ayant conclu une Opération de revitalisation du territoire (ORT), ou dans certaines situations prévues par le dispositif. Les travaux doivent représenter au moins 25 % du coût total de l'opération.
Ce seuil doit être compris avant même de regarder la réduction fiscale. Pour une opération totale de 200 000 €, il faut au minimum 50 000 € de travaux éligibles. Cela implique déjà une vraie opération de rénovation.
Le taux total de réduction est de 12 % pour un engagement initial de 6 ans, 18 % pour 9 ans, et 21 % en cas de prolongation jusqu'à 12 ans. Sur les neuf premières années, cela revient à 2 % par an de la base retenue. Les trois années supplémentaires ouvrent ensuite droit à 1 % par an. La base fiscale reste plafonnée selon les règles du dispositif.
Réduction totale obtenue pour une base retenue de 200 000 €
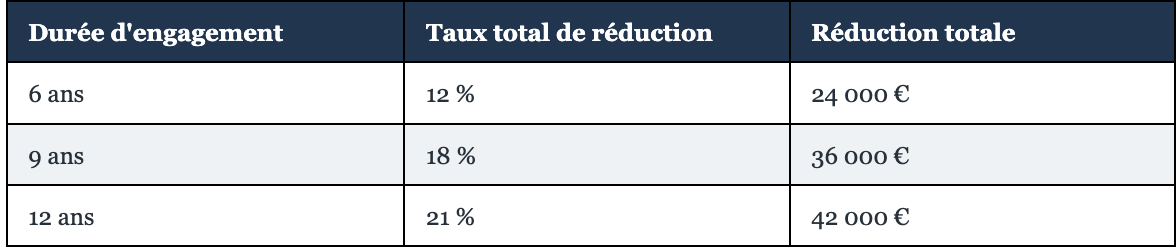
Ce n'est donc jamais « 42 000 € immédiatement ». La réduction est obtenue progressivement en contrepartie d'un engagement locatif qui, lui aussi, dure plusieurs années.
Le logement doit être loué nu comme résidence principale. L'investisseur ne peut pas non plus sélectionner librement n'importe quel niveau de loyer ou n'importe quel locataire : les loyers et ressources des occupants sont plafonnés selon la zone géographique et la composition du foyer.
Un investisseur peut réaliser une excellente économie fiscale mais accepter parallèlement un loyer inférieur à celui qu'il aurait obtenu sur le marché libre. La bonne analyse doit donc comparer le loyer libre potentiel au loyer Denormandie autorisé, puis seulement mesurer l'économie fiscale qui compense éventuellement cette différence.
C'est probablement le point le plus intéressant à analyser en Bretagne. Une ville est souvent éligible au Denormandie parce que son centre nécessite justement d'être revitalisé. Cela peut créer de véritables opportunités.
Mais cela peut aussi révéler :
• une vacance importante
• un centre-ville fragilisé
• des logements anciens difficiles à rénover
• une demande locative limitée
• un bassin d'emploi insuffisant
• une revente plus compliquée
À RETENIR
Notre position n'est pas de dire que toute opération clé en main est mauvaise. Elle est plus simple : plus une opération vous promet de simplicité, plus vous devez comprendre ce qui se passe derrière.
Pour aller plus loin
Top des villes Denormandie en Bretagne - lesquelles possèdent aussi de vrais fondamentaux immobiliers ?
Pour aller plus loin
Denormandie à Saint-Brieuc, Morlaix, Quimper ou Fougères — quelle ville choisir ?
Le dispositif Relance logement 2026 mérite une attention particulière car sa logique est différente. Plutôt que d'accorder uniquement une réduction fiscale calculée sur le prix du bien, il permet, sous conditions, d'amortir fiscalement une partie de l'investissement locatif nu.
Il concerne certains logements situés dans des immeubles collectifs, qu'ils soient neufs ou anciens avec un programme significatif de rénovation, et implique notamment un engagement de location de longue durée.
Prenons un logement neuf acheté 250 000 €. Une fraction correspondant au foncier est exclue de la base amortissable. Si 80 % du prix constituent la base retenue : 250 000 € × 80 % = 200 000 €. Avec un taux d'amortissement de 3,5 % : 200 000 € × 3,5 % = 7 000 €.
7 000 € / an
Amortissement pouvant venir réduire chaque année le résultat foncier, dans les conditions du régime, pour un logement neuf acheté 250 000 €
Contrairement à une réduction d'impôt ponctuelle, on commence donc à intégrer fiscalement la dépréciation économique théorique du logement. C'est intellectuellement assez puissant. Mais la contrepartie l'est également.
Le dispositif distingue notamment différents niveaux de location : intermédiaire, sociale, très sociale. Le taux d'amortissement varie selon le niveau choisi, mais les loyers et les ressources des locataires sont parallèlement plafonnés.
Un amortissement plus important n'est donc pas nécessairement un cadeau fiscal gratuit. L'investisseur échange en partie une liberté de fixation du loyer contre une fiscalité plus favorable. Et cette comparaison doit être effectuée ville par ville.
À Rennes ou Vannes, un plafond de loyer sensiblement inférieur au marché peut représenter un véritable coût d'opportunité. Dans une ville où le loyer libre est déjà proche du plafond, la contrainte peut être presque neutre. C'est précisément cette différence qui importe.
Pour aller plus loin
Jeanbrun en Bretagne — les villes où le plafond de loyer pénalise le moins l'investisseur
Pour aller plus loin
Jeanbrun ou LMNP — faut-il privilégier l'amortissement en location nue ou en meublé ?
Le Malraux concerne la restauration complète de certains immeubles situés dans des secteurs patrimoniaux protégés. Il s'agit donc généralement d'opérations beaucoup plus lourdes qu'un simple appartement à rafraîchir.
Les travaux éligibles peuvent ouvrir droit à une réduction fiscale calculée à 22 % ou 30 % selon la situation de l'immeuble, dans la limite d'une enveloppe de dépenses prévue par la réglementation.
Réduction fiscale pour 200 000 € de dépenses éligibles
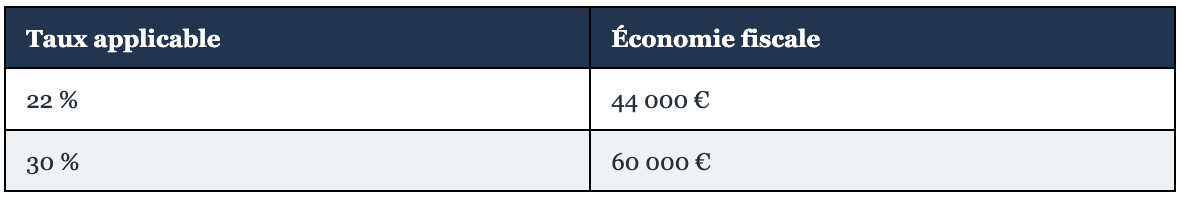
Pour quelqu'un payant 15 000 à 20 000 € d'impôt par an, la puissance du dispositif devient immédiatement évidente. Et c'est précisément là que commence le danger.
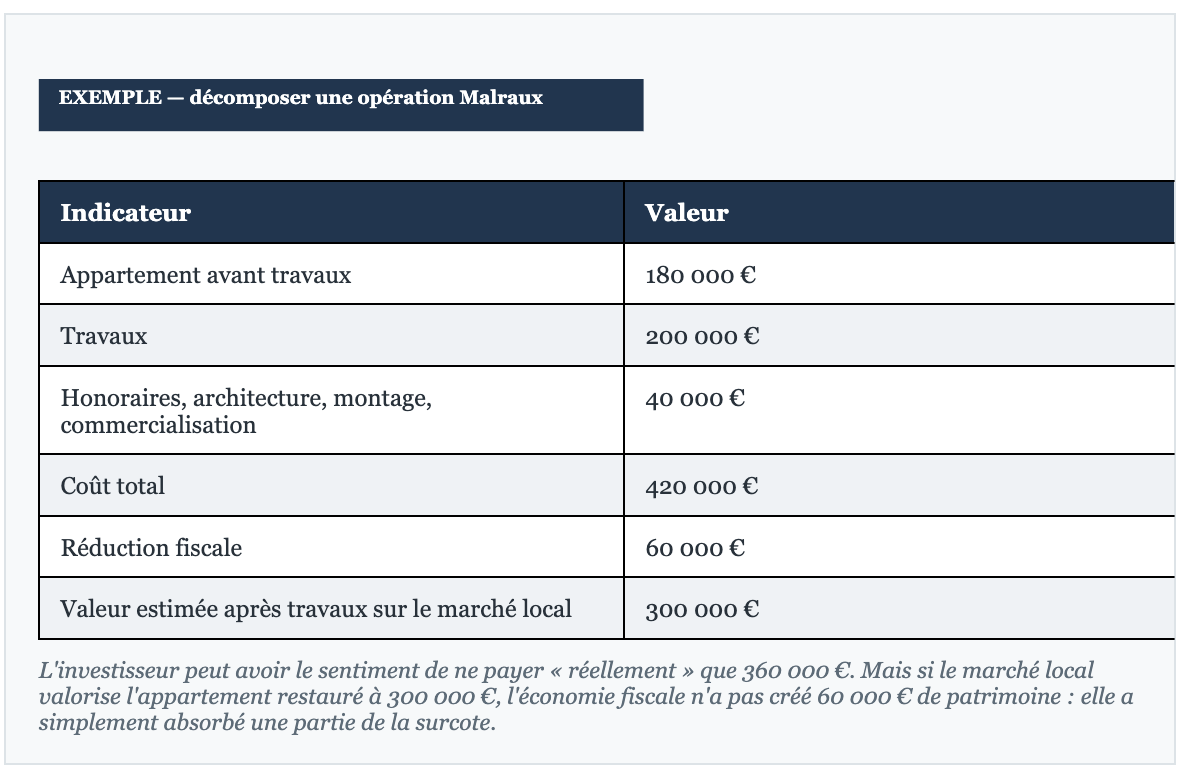
C'est pour cette raison que nous voulons systématiquement distinguer :
• valeur du foncier
• coût des travaux
• honoraires techniques
• frais d'opérateur
• commission de commercialisation
• valeur estimée après travaux
À RETENIR
Le futur acheteur ne paiera jamais davantage parce que le propriétaire précédent a bénéficié d'un Malraux. Il achètera un appartement ancien restauré dans un marché donné.
Pour aller plus loin
Malraux en Bretagne — comment vérifier si la réduction d'impôt cache une surcote immobilière ?
Le Censi-Bouvard n'est plus ouvert aux nouveaux investissements depuis le 31 décembre 2022. Il concernait notamment certains logements meublés situés dans des résidences avec services : résidences étudiantes, établissements pour personnes âgées ou handicapées et certaines structures médico-sociales.
Pourquoi continuer à en parler ? Parce qu'il constitue probablement l'un des meilleurs cas d'école pour comprendre la différence entre acheter un logement et acheter un produit immobilier commercialisé autour d'un rendement et d'un avantage fiscal.
Dans beaucoup de résidences services, le propriétaire ne loue pas directement son logement à l'occupant. Il signe un bail commercial avec un exploitant. C'est ensuite cet exploitant qui gère la résidence, trouve les occupants et verse au propriétaire le loyer prévu par le bail.
Le patrimoine détenu devient donc indissociable d'un deuxième actif invisible : la qualité du bail commercial et de l'exploitant. Un magnifique studio peut devenir beaucoup moins intéressant si :
• l'exploitant rencontre des difficultés
• le taux d'occupation de la résidence diminue
• le loyer doit être renégocié à la baisse
• des travaux importants reviennent au propriétaire
• l'exploitant quitte la résidence
• aucun autre gestionnaire n'accepte les mêmes conditions
La DGCCRF a d'ailleurs relevé historiquement des pratiques commerciales trompeuses dans le secteur des investissements en résidences de tourisme et maintenu des contrôles sur ce type de commercialisation.
Un studio de 25 m² dans une résidence seniors à Vannes ne vaut pas nécessairement la même chose qu'un studio de 25 m² librement occupable situé dans la rue voisine. L'investisseur qui rachète le logement regarde l'exploitant, le rendement, le montant du loyer, la durée restante du bail, les charges, les travaux à la charge du propriétaire, les conditions de renouvellement et la facilité de revente future.
Cela transforme le logement en actif de rendement. Et lorsqu'un exploitant propose un loyer très élevé, cela peut même augmenter artificiellement la valeur initiale du bien. À la revente, si le nouveau bail prévoit un loyer inférieur, la valeur peut mécaniquement diminuer.
C'est probablement la question la plus importante. Un commercial peut présenter « 4 % de rendement garanti pendant 9 ans ». Mais la véritable formulation devrait être : un exploitant privé s'engage contractuellement à verser ce loyer, sous réserve qu'il puisse continuer à honorer ses engagements. Une garantie n'a jamais plus de valeur que celui qui la porte.
Nous voudrions donc analyser :
• comptes de l'exploitant
• historique et nombre de résidences exploitées
• taux d'occupation
• rentabilité économique de la résidence
• durée du bail et indexation
• clauses de renouvellement
• répartition des travaux
• historique des renégociations de loyers
La DGCCRF a enquêté spécifiquement sur les investissements en résidences de tourisme. Elle explique que les particuliers y investissaient notamment pour bénéficier de dispositifs de défiscalisation et obtenir des revenus complémentaires, avec un loyer versé par l'exploitant dans le cadre d'un bail commercial.
Or elle a relevé des difficultés très concrètes : retards de loyers, renégociations pendant les premiers baux et renégociations lors des renouvellements. Sur les gestionnaires contrôlés concernés, certaines baisses de loyers négociées pouvaient aller jusqu'à 70 % du loyer initial. La DGCCRF relevait également des présentations commerciales problématiques autour de la rentabilité.
À RETENIR
Un loyer « garanti » n'est jamais garanti dans l'absolu. Il repose sur la capacité d'un exploitant à honorer son bail.
Pour aller plus loin
Résidences seniors et étudiantes - les risques cachés derrière le « loyer garanti »
À chaque fois qu'une opération nous est présentée avec une réduction fiscale importante, nous voulons la regarder une première fois en supprimant volontairement l'avantage fiscal de la simulation.
Il reste alors : un bien + un emplacement + des travaux + un loyer + des charges + un marché de revente.
NOTRE LECTURE
Si l'investissement reste cohérent sans la défiscalisation, l'avantage fiscal peut devenir extrêmement intéressant. Si toute la rentabilité disparaît lorsque nous retirons la réduction d'impôt, il faut se demander si l'on investit réellement dans l'immobilier… ou si l'on achète surtout une économie fiscale accompagnée d'un logement.
ME METTRE EN RELATION AVEC UN EXPERT
Vous avez reçu une simulation Denormandie, Jeanbrun, Malraux ou résidence services ? Faites d'abord analyser le bien et son prix indépendamment de la réduction fiscale annoncée.
Jusqu'ici, les stratégies présentées ont un point commun : vous achetez un logement et vous devenez bailleur. Location nue, LMNP, déficit foncier, Denormandie, Jeanbrun ou Malraux modifient la fiscalité, le rendement ou les contraintes, mais pas cette réalité. Il faut sélectionner un bien, suivre les éventuels travaux, trouver un locataire, gérer la location et, un jour, organiser la revente.
Pourtant, il est possible d'investir dans l'immobilier sans posséder directement un appartement et sans gérer soi-même les locataires.
Deux solutions répondent particulièrement à cette logique : les SCPI, pour accéder à un patrimoine immobilier diversifié et entièrement géré, et les club deals immobiliers, pour participer à des opérations plus ciblées. Leur point commun est la délégation de la gestion. Pour le reste, leur fonctionnement et leur niveau de risque sont très différents.
Avec une SCPI, vous achetez des parts d'une société qui détient elle-même des immeubles. Selon sa stratégie, son patrimoine peut comprendre des bureaux, commerces, hôtels, établissements de santé, locaux d'activité, entrepôts ou d'autres catégories d'actifs, en France comme dans plusieurs pays européens.
La société de gestion sélectionne les immeubles, négocie les acquisitions, recherche les locataires, encaisse les loyers, suit les baux, réalise les travaux et arbitre progressivement le patrimoine. Pour l'investisseur, pratiquement toute la gestion immobilière disparaît.
Mais l'autre avantage est probablement encore plus important : la diversification. Avec 200 000 € placés dans un appartement, votre patrimoine peut dépendre d'une ville, d'un quartier, d'une copropriété, d'un logement et d'un locataire. Avec une SCPI suffisamment diversifiée, votre investissement peut indirectement être réparti entre des dizaines ou centaines d'immeubles, de nombreux locataires, différents secteurs économiques et plusieurs pays.
C'est probablement le point le plus important : acheter une SCPI sans analyser ce qu'elle détient réellement peut conduire à de très mauvaises surprises. Et nous avons une position assez claire sur le sujet : nous déconseillons la majorité des grandes SCPI bancaires historiques.
Beaucoup cumulent précisément les caractéristiques que nous cherchons à éviter : patrimoines vieillissants, forte exposition aux bureaux, concentration géographique importante, immeubles nécessitant parfois d'importants investissements de modernisation ou de rénovation énergétique et portefeuilles devenus tellement importants qu'ils sont difficiles à faire évoluer rapidement.
Les corrections du marché immobilier tertiaire observées ces dernières années ont d'ailleurs mis en évidence les fragilités de plusieurs véhicules historiques : baisse des valeurs d'expertise, diminution du prix de certaines parts et volumes importants de parts en attente de retrait.
Il existe également un biais commercial évident : beaucoup d'épargnants n'ont jamais réellement choisi leur SCPI. Ils ont acheté celle que leur banque leur proposait. Or une SCPI doit être analysée comme n'importe quel investissement immobilier.
Nous regardons notamment :
• la diversification géographique et sectorielle
• le nombre d'immeubles et de locataires
• la concentration des principaux locataires
• l'âge et la qualité des actifs, les travaux futurs
• la durée restante des baux
• le taux d'occupation
• l'endettement
• la collecte et les demandes de retrait
• la qualité des acquisitions récentes
• le prix de souscription par rapport à la valeur de reconstitution
Cette dernière donnée est particulièrement intéressante. Si une part est vendue 200 € alors que sa valeur de reconstitution ressort à 220 €, elle est proposée avec une décote d'environ 9 % par rapport à cette valeur de référence. À l'inverse, acheter sensiblement au-dessus de la valeur de reconstitution mérite d'être justifié.
À RETENIR
Un bon immeuble acheté trop cher peut devenir un mauvais investissement. Un taux de distribution de 6 ou 7 % ne suffit jamais à faire une bonne SCPI : il faut comprendre quels immeubles, quels locataires et quels risques produisent ce rendement.
Pour aller plus loin
SCPI bancaires - pourquoi nous déconseillons la majorité d'entre elles
Réduire les SCPI à « de l'immobilier sans locataire à gérer » serait passer à côté d'une grande partie de leur intérêt.
La rentabilité peut être particulièrement attractive. Certaines SCPI affichent aujourd'hui des taux de distribution supérieurs à 6 %, voire 7 %. Ces niveaux ne sont évidemment pas garantis dans le temps et doivent être confrontés à la qualité du patrimoine et au risque pris. Ils permettent néanmoins d'accéder à des rendements immobiliers parfois difficiles à retrouver dans certains marchés résidentiels bretons où les prix d'acquisition sont élevés.
Les SCPI européennes peuvent présenter un intérêt fiscal important. Lorsqu'une SCPI possède des immeubles à l'étranger, les revenus correspondants sont traités selon les conventions fiscales conclues entre la France et les pays concernés. Selon la localisation des actifs et la situation de l'investisseur, la fiscalité peut ainsi être sensiblement différente de celle supportée sur des revenus fonciers français.
Pour aller plus loin
SCPI européennes - pourquoi leur fiscalité peut améliorer la rentabilité nette
Les SCPI permettent également de préparer des revenus futurs. L'achat temporaire de la nue-propriété permet par exemple d'acquérir les parts avec une décote, de ne percevoir aucun revenu pendant une période déterminée, puis de récupérer la pleine propriété au terme prévu. Pour quelqu'un qui dispose aujourd'hui de revenus suffisants mais souhaite préparer sa retraite dans 7, 10 ou 15 ans, cette mécanique peut être particulièrement intéressante.
C'est un avantage des SCPI auquel on pense moins : leur divisibilité. Prenons un appartement transmis à deux enfants. Au décès du parent, les deux héritiers peuvent se retrouver en indivision sur le même bien. Il faudra alors décider ensemble de sa gestion et, surtout, de sa conservation ou de sa vente. Si l'un souhaite conserver l'appartement et l'autre récupérer son argent, la situation devient plus complexe.Avec des SCPI, le patrimoine est composé de parts individualisées et dénombrables. Un parent possédant 1 000 parts peut par exemple en transmettre 500 à chacun de ses deux enfants. Le premier peut ensuite souhaiter conserver ses parts pour percevoir les distributions éventuelles, tandis que le second peut demander la vente des siennes selon les conditions de liquidité de la SCPI.
À RETENIR
On peut ainsi transmettre de l'immobilier sans nécessairement transmettre avec lui une indivision sur un bien unique.
Cette divisibilité facilite également les donations progressives. Il est beaucoup plus simple de calibrer précisément le nombre de parts que l'on souhaite transmettre que de donner une fraction précise d'un appartement. Il est enfin possible de donner uniquement la nue-propriété des parts à ses enfants tout en conservant l'usufruit, et donc les revenus potentiels.
La SCPI peut ainsi répondre à plusieurs objectifs dans un même patrimoine : générer des revenus, diversifier, préparer la retraite et faciliter la transmission.
Pour aller plus loin
Donation et succession de SCPI - comment transmettre des parts à ses enfants ?
ME METTRE EN RELATION AVEC UN EXPERT
vous détenez déjà des SCPI ? Vous souhaitez en acheter ? Faites vous conseiller gratuitement
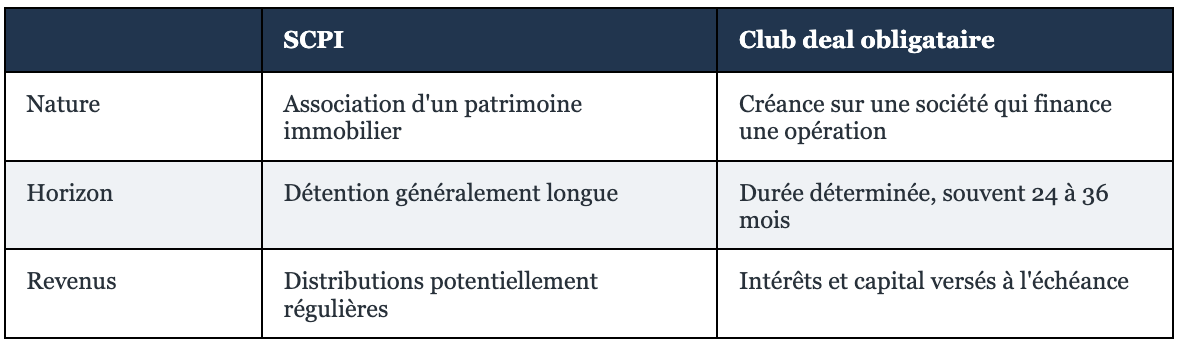
Le club deal fonctionne très différemment d'une SCPI. Avec une SCPI, vous détenez des parts d'une société elle-même propriétaire d'un patrimoine immobilier, avec une logique de détention généralement longue et des revenus potentiellement distribués au fil du temps.
Dans de nombreux club deals immobiliers structurés sous forme obligataire, la logique est différente : vous ne devenez pas propriétaire de l'immeuble. Vous financez une société qui réalise une opération immobilière et devenez son créancier. Votre investissement a donc dès le départ une durée déterminée, souvent de l'ordre de 24 à 36 mois selon les opérations.
Pendant cette période, l'opérateur peut par exemple acquérir un hôtel, des murs commerciaux ou un immeuble haut de gamme, réaliser des travaux, exploiter ou valoriser l'actif, puis le revendre. À l'échéance prévue, l'objectif est simple : la société rembourse le capital investi et verse les intérêts prévus par le montage, sous réserve bien entendu que l'opération se déroule correctement et que l'émetteur soit en capacité de rembourser.
SCPI et club deal obligataire : deux logiques différentes
Les club deals permettent d'accéder à des opérations difficilement accessibles seul : hôtellerie, immobilier de prestige, murs commerciaux, restructuration d'immeubles ou actifs loués à de grandes enseignes. Certaines opérations sont proposées alors qu'une partie importante du projet est déjà sécurisée : actif acquis ou identifié, financement bancaire obtenu, autorisations avancées, travaux chiffrés ou locataire déjà en place.
La durée relativement courte, souvent autour de 2 à 3 ans sur les opérations que l'on rencontre, permet également de ne pas immobiliser son capital avec le même horizon qu'un investissement immobilier traditionnel.
Mais cette rémunération et cette durée ont une contrepartie : vous êtes créancier, pas propriétaire de l'actif immobilier. Votre remboursement dépend donc de la réussite de l'opération et surtout de la capacité de la société financée à honorer sa dette. Retard des travaux, surcoût, refinancement difficile ou revente moins favorable peuvent retarder le remboursement, réduire la performance et, dans les situations les plus défavorables, entraîner une perte partielle ou totale du capital.
À RETENIR
C'est pourquoi nous considérons davantage le club deal comme une poche de diversification au sein d'un patrimoine déjà constitué que comme le premier investissement immobilier d'un particulier.
Pour aller plus loin
SCPI européennes - pourquoi leur fiscalité peut améliorer la rentabilité nette
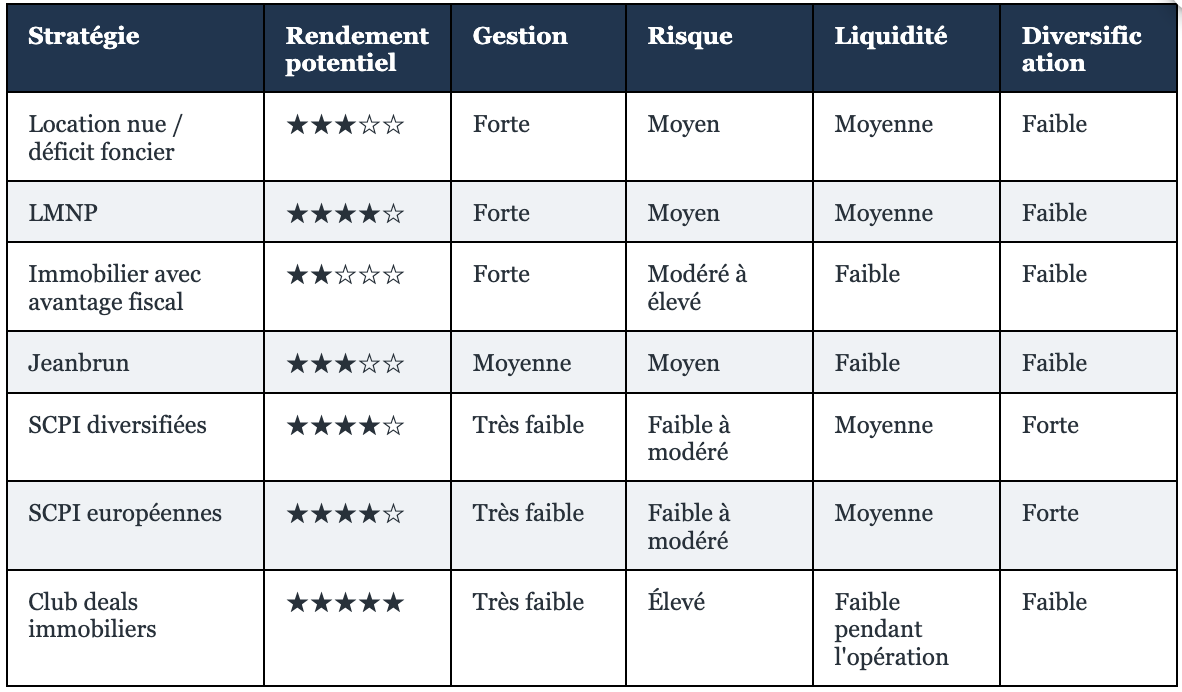
Il n'existe pas de meilleur investissement immobilier dans l'absolu. Une stratégie peut être excellente pour un investisseur et totalement inadaptée pour un autre.
Pour y voir plus clair, voici notre grille de lecture des principales solutions présentées dans ce guide.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.