Vous savez désormais quel budget est réellement cohérent avec votre situation, question traitée dans notre page Définir son budget et préparer son financement immobilier. Reste une question à laquelle la plupart des emprunteurs répondent mal, faute de méthode : comment savoir si une offre de financement est réellement bonne ? La réponse tient en une phrase qui contredit l'intuition la plus répandue :
« Le taux nominal le plus bas n'est pas toujours le meilleur crédit. »
À RETENIR
Une offre de crédit ne se lit jamais sur un seul chiffre. Le TAEG existe précisément pour cela : ramener à un seul indicateur comparable des offres qui, présentées autrement, sont volontairement difficiles à mettre côte à côte.
Le taux nominal ne rémunère que le prêteur pour le capital avancé : c'est le chiffre le plus mis en avant dans la communication commerciale, mais aussi le moins complet. Le TAEG (taux annuel effectif global) intègre en plus l'assurance emprunteur obligatoire, les frais de dossier, le coût de la garantie et les éventuels frais de compte liés au crédit : c'est la seule mesure légalement comparable d'une offre à l'autre, encadrée par le Code de la consommation. Deux offres au même taux nominal peuvent afficher un TAEG sensiblement différent selon le coût de l'assurance proposée ou les frais annexes appliqués.
Le TAEG ne peut légalement pas dépasser le taux d'usure, publié par la Banque de France, qui plafonne le coût total du crédit pour protéger les emprunteurs contre les conditions abusives. Ce plafond, calculé à partir des taux moyens pratiqués le trimestre précédent, a fait l'objet d'une publication mensuelle plutôt que trimestrielle pour les crédits immobiliers depuis la période de remontée rapide des taux, une mesure destinée à éviter que des dossiers solides ne soient bloqués par un plafond devenu obsolète en quelques semaines.
L'assurance emprunteur représente souvent une part du coût total du crédit largement sous-estimée au moment de la signature, parfois comparable, sur toute la durée du prêt, à l'écart de taux nominal entre deux banques concurrentes. Son coût dépend de la quotité assurée (la part du capital couverte par chaque emprunteur, par exemple 100 %/100 % ou 50 %/50 % pour un couple), des garanties incluses (décès, perte totale et irréversible d'autonomie, incapacité, invalidité, et parfois perte d'emploi en option), et du profil de l'assuré (âge, état de santé, profession).
BON RÉFLEXE — DOCUMENTS À DEMANDER AVANT D'ACHETER EN COPROPRIÉTÉ
Ne vous limitez jamais au contrat groupe proposé par la banque prêteuse sans le comparer à une délégation d'assurance externe. L'écart peut être significatif, en particulier pour un emprunteur jeune ou en bonne santé, dont le profil de risque est souvent moins bien valorisé par un contrat groupe mutualisé que par un contrat individualisé. Le choix initial se fait ici ; nous détaillons comment en changer après la signature, ce que la loi autorise à tout moment, dans notre page Gérer et optimiser son crédit après l'achat.
La banque exige presque toujours une garantie en contrepartie du prêt accordé. La caution, apportée par un organisme spécialisé, est aujourd'hui la solution la plus fréquente : son coût est généralement moins élevé qu'une hypothèque, et une partie de la somme versée à l'entrée peut être restituée en fin de prêt si aucun incident n'est survenu, selon les conditions propres à chaque organisme. L'hypothèque, inscrite chez un notaire, coûte davantage à la mise en place et engendre des frais supplémentaires (la mainlevée) en cas de revente ou de remboursement anticipé avant l'échéance prévue, ce qui la rend en général moins adaptée à un projet dont la durée de détention réelle est incertaine.
Les frais de dossier bancaire sont, dans une large mesure, négociables, en particulier pour un dossier jugé solide ou en période de forte concurrence entre établissements. Il est également fréquent qu'une banque conditionne ses meilleures conditions à une domiciliation de vos revenus, une pratique encadrée : la clause de domiciliation ne peut être imposée que pour une durée limitée et doit, en principe, être compensée par un avantage individualisé et clairement identifiable, comme un taux préférentiel. Une offre qui impose une domiciliation sans contrepartie concrète mérite d'être questionnée avant signature.
Comparer des offres efficacement suppose de solliciter plusieurs établissements avec exactement les mêmes paramètres (montant, durée, type de bien), pour éviter de comparer des propositions qui ne portent pas sur la même base. Au-delà du TAEG, la comparaison doit aussi porter sur la souplesse contractuelle : conditions de modulation des mensualités, conditions et éventuels frais de remboursement anticipé, délai de mise à disposition des fonds, et solidité perçue de l'accompagnement dans la durée. Nous détaillons ces éléments de structuration du crédit dans notre page Construire le bon crédit immobilier pour son projet.
Un courtier en crédit immobilier présente un intérêt réel : il a accès à plusieurs établissements simultanément, connaît les critères d'appétence de chaque banque à un instant donné, et peut faire gagner un temps considérable dans la mise en concurrence. Sa rémunération provient le plus souvent d'une commission versée par la banque, parfois complétée par des honoraires facturés au client, qu'il faut impérativement intégrer au calcul du TAEG global de l'opération pour comparer honnêtement le coût réel de chaque voie. Le courtier a aussi des limites : certaines banques, notamment votre banque habituelle, ne travaillent pas toujours avec les courtiers, et son incitation commerciale n'est pas toujours parfaitement alignée avec votre seul intérêt.
BON RÉFLEXE
Rien n'empêche de mener les deux démarches en parallèle : solliciter votre banque habituelle en direct, qui connaît déjà votre profil, tout en passant par un courtier pour élargir la mise en concurrence. La meilleure offre finale n'est pas toujours celle à laquelle on aurait pensé en premier.
Une négociation efficace s'appuie rarement sur la seule bonne volonté du conseiller. Elle repose sur un dossier solide (apport, stabilité, épargne régulière, évoqués dans notre page précédente), sur une mise en concurrence réelle, avec des offres écrites d'autres établissements et non de simples simulations en ligne, et parfois sur le calendrier : certaines banques disposent d'objectifs commerciaux trimestriels qui peuvent jouer en faveur de l'emprunteur en fin de période. La relation bancaire existante (épargne déjà détenue, produits souscrits) peut également constituer un levier, sans qu'il faille pour autant accepter des produits superflus en échange d'un taux à peine amélioré.
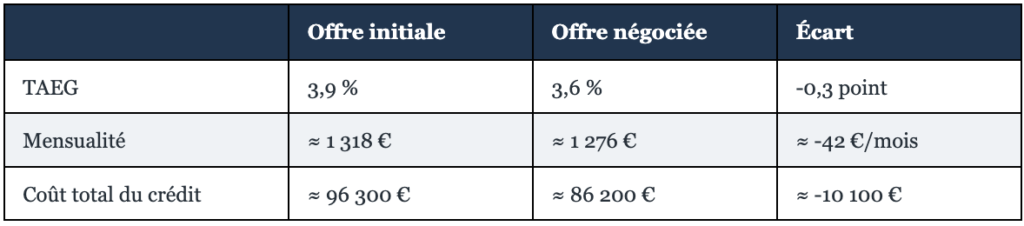
L'exemple suivant illustre, de façon pédagogique, l'effet d'une négociation réussie sur un même profil emprunteur.
Exemple illustratif avant/après négociation (crédit de 220 000 € sur 20 ans — hypothèse pédagogique)nt même de l'évolution des prix.
• J'ai comparé le TAEG, pas seulement le taux nominal, entre chaque offre
• J'ai vérifié le coût de l'assurance emprunteur et comparé une délégation externe au contrat groupe
• J'ai comparé le coût d'une caution et celui d'une hypothèque pour mon projet
• J'ai identifié les frais de dossier et leur caractère négociable
• J'ai vérifié si une domiciliation de revenus est exigée et si elle est réellement compensée
• J'ai comparé les conditions de modulation et de remboursement anticipé, pas seulement le taux
• J'ai sollicité plusieurs banques avec exactement les mêmes paramètres de montant et de durée
• J'ai obtenu des offres écrites, pas seulement des simulations en ligne, avant de comparer ou de négocier
Une fois l'offre choisie, reste à structurer le crédit lui-même pour qu'il corresponde réellement à votre projet : durée, PTZ, financement des travaux, prêt relais. C'est l'objet de notre page suivante, Construire le bon crédit immobilier pour son projet.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.