Vous avez appris, dans notre page précédente, à reconnaître une offre de financement réellement compétitive. Reste une question distincte, que beaucoup d'emprunteurs négligent : une fois l'offre obtenue, comment la structurer pour qu'elle corresponde réellement à votre projet, et pas seulement à un modèle standard proposé par défaut ? Deux personnes achetant exactement le même bien, au même prix, peuvent avoir intérêt à choisir deux financements totalement différents, selon leur horizon, leurs revenus, leur tolérance au risque et le type de projet visé.
À RETENIR
Un crédit immobilier n'est pas un produit standard à choisir sur étagère : c'est un assemblage de paramètres (durée, différé, assurance, prêts complémentaires) qui doit être calibré sur votre projet précis, pas sur celui d'un emprunteur moyen.
La durée du prêt est le paramètre qui a le plus d'effet visible sur votre quotidien : plus elle est longue, plus la mensualité est faible et plus votre reste à vivre mensuel est confortable, mais plus le coût total du crédit augmente, puisque les intérêts courent plus longtemps. Rappelons que la durée est plafonnée à 25 ans par la règle du HCSF évoquée dans notre page Définir son budget et préparer son financement immobilier, portée à 27 ans si les travaux représentent au moins 10 % de l'opération.
Un même crédit de 220 000 € selon la durée (taux illustratifs, hypothèse pédagogique)
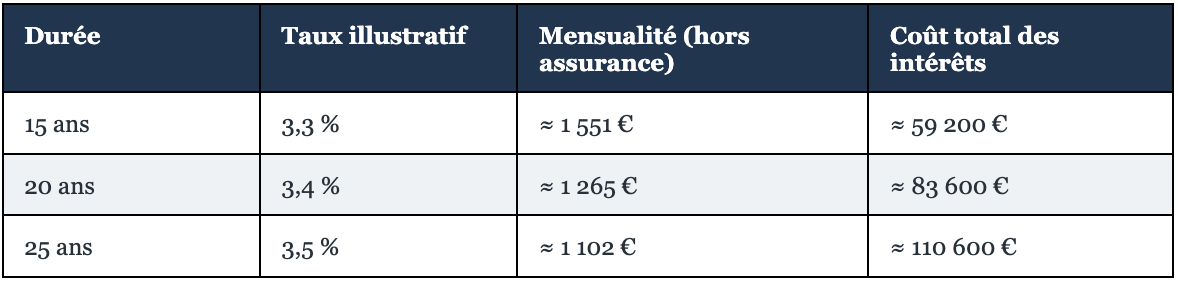
Entre 20 et 25 ans, l'écart de mensualité (environ 163 € par mois dans cet exemple) peut représenter, selon votre situation, la différence entre un projet tendu et un projet confortable ; l'écart de coût total (environ 27 000 € sur la durée) représente, lui, le prix de cette tranquillité. Aucune durée n'est supérieure dans l'absolu : une durée plus courte est cohérente pour un ménage aux revenus élevés et stables qui privilégie le coût total minimal, une durée plus longue pour un ménage qui préfère préserver sa marge de manœuvre mensuelle, quitte à rembourser par anticipation plus tard si sa situation s'améliore, un sujet que nous développons dans notre page Gérer et optimiser son crédit après l'achat.
Le prêt à taux zéro (PTZ) s'adresse aux primo-accédants achetant leur résidence principale, sous conditions de ressources. Depuis le 1er avril 2025, il est ouvert sur l'ensemble du territoire pour l'achat dans le neuf, alors qu'il était auparavant restreint à certaines zones pour les maisons individuelles ; pour l'ancien avec travaux, il reste réservé aux zones B2 et C. La quotité de financement qu'il peut représenter varie de 10 à 50 % du coût de l'opération selon le type de bien, la zone et les revenus du foyer, avec des plafonds de ressources qui varient sensiblement selon la zone et la composition du foyer. Le dispositif a été prolongé jusqu'au 31 décembre 2027.
POINT DE VIGILANCE
Le même principe qui gouverne les dispositifs fiscaux d'investissement locatif s'applique ici : un prêt aidé peut améliorer une opération déjà cohérente, il ne doit jamais devenir la raison d'acheter un bien ou de choisir une commune que vous n'auriez pas retenus sans lui. Vérifiez toujours l'éligibilité précise de votre projet avant de l'intégrer à votre plan de financement, les critères (zone, ressources, type de bien) évoluant régulièrement.
D'autres prêts aidés peuvent, selon votre situation, compléter le montage (prêt Action Logement pour les salariés du secteur privé, prêts spécifiques à certaines professions ou collectivités). Nous détaillons ces dispositifs, leurs conditions précises et leur articulation avec le PTZ dans un futur article dédié.
Pour aller plus loin
PTZ et prêts aidés en Bretagne : panorama complet et conditions d'éligibilité
Deux logiques s'opposent pour financer des travaux, un sujet particulièrement pertinent pour les typologies bretonnes anciennes évoquées dans notre page Quel logement acheter pour vivre en Bretagne ?. Les intégrer au prêt immobilier principal permet généralement de bénéficier d'un taux plus proche de celui du crédit immobilier, nettement inférieur à celui d'un crédit à la consommation, et d'une durée d'amortissement plus longue, avec la possibilité, si les travaux représentent au moins 10 % de l'opération, d'aller jusqu'à 27 ans. Un prêt travaux séparé, à l'inverse, peut être obtenu plus rapidement et indépendamment du calendrier de l'achat principal, au prix d'un taux généralement plus élevé et d'une durée plus courte.
Le prêt relais permet d'acheter un nouveau bien avant d'avoir vendu le précédent, en avançant une partie de sa valeur estimée, généralement entre 60 et 80 % de la valeur nette du bien à céder, sur une durée usuelle de douze mois, renouvelable une fois. C'est un outil utile pour ne pas subir le calendrier du marché, mais il comporte un risque réel : si le bien à vendre ne trouve pas preneur dans les délais prévus, l'emprunteur peut se retrouver à assumer temporairement deux charges de crédit, ou contraint à une décote de vente pour accélérer la transaction.
POINT DE VIGILANCE
Un prêt relais ne doit jamais reposer sur une estimation optimiste du bien à vendre. Faites établir cette estimation par un professionnel indépendant du montage, et intégrez, dans votre plan de financement, le scénario où la vente prendrait plus de temps que prévu, en particulier sur un marché local moins liquide qu'espéré.
Un différé de remboursement, fréquent pour un achat en construction ou en VEFA, permet de ne pas commencer à rembourser le capital immédiatement. Un différé partiel limite les paiements aux seuls intérêts et à l'assurance pendant la période de construction ; un différé total suspend tout paiement, les intérêts non payés venant alors s'ajouter au capital restant dû. Cette souplesse a un coût réel : plus le différé est long et total, plus le coût global du crédit augmente, même si elle permet d'éviter de payer à la fois un loyer et une mensualité pendant la durée des travaux, un sujet que nous abordons sous l'angle du calendrier dans notre page consacrée au choix du logement.
Au-delà de son rôle dans la comparaison d'offres, la modularité des mensualités doit être pensée comme un paramètre de structuration à part entière. Un revenu variable ou une activité indépendante justifie une capacité de modulation à la baisse plus large qu'un salaire fixe et stable. À l'inverse, un jeune actif anticipant une progression de revenus dans les prochaines années peut avoir intérêt à démarrer avec une mensualité plus faible, assortie d'une capacité de modulation à la hausse, plutôt qu'une mensualité fixe calibrée sur un revenu futur incertain.
Nous avons vu, dans notre page précédente, comment comparer le coût d'une assurance emprunteur. La structuration proprement dite porte sur deux choix distincts. Le premier est la répartition de la quotité entre coemprunteurs : un couple aux revenus très inégaux a souvent intérêt à répartir la couverture en fonction de la contribution réelle de chacun au remboursement (par exemple 60 %/40 %), plutôt que de retenir par défaut une répartition à parts égales. Le second est le niveau de garanties souscrites au-delà du strict minimum exigé par la banque : un indépendant ou une profession libérale, qui ne bénéficie pas des protections d'un statut salarié, a souvent intérêt à renforcer les garanties d'incapacité et d'invalidité, même si cela augmente légèrement le coût de l'assurance.
Le même bien peut appeler des montages très différents selon sa destination. Pour une résidence principale, le raisonnement se concentre sur la soutenabilité du coût de vie dans la durée, avec un accès possible au PTZ pour un primo-accédant. Pour une résidence secondaire, les banques se montrent en général plus exigeantes sur l'apport, ce projet étant perçu comme moins prioritaire qu'un logement principal, et le PTZ n'est pas mobilisable. Pour un investissement locatif, une partie des loyers futurs peut être intégrée par la banque dans le calcul du taux d'effort, généralement pondérée (une fraction seulement du loyer prévisionnel étant retenue), ce qui change sensiblement l'équation par rapport à une résidence occupée par son propriétaire. Cette dimension locative, avec le calcul du rendement et du cash-flow associé, est développée en détail dans notre page Comment savoir si un investissement immobilier est réellement intéressant ?, que nous ne redéveloppons pas ici.
• J'ai comparé au moins deux durées et leur effet réel sur ma mensualité et le coût total
• J'ai vérifié que la durée choisie respecte le plafond réglementaire applicable à mon projet
• J'ai vérifié précisément mon éligibilité au PTZ (zone, ressources, type de bien) avant de l'intégrer au montage
• Je n'ai pas choisi un bien ou une commune uniquement pour l'éligibilité à un prêt aidé
• J'ai comparé le coût d'une intégration des travaux au prêt principal et celui d'un prêt travaux séparé
• Si un prêt relais est nécessaire, j'ai fait estimer le bien à vendre par un professionnel indépendant
• La répartition de la quotité d'assurance correspond à la contribution réelle de chaque coemprunteur
• La modularité choisie correspond à la stabilité réelle de mes revenus, pas à un choix par défaut
Le crédit signé n'est pas la fin de la réflexion. Il reste à savoir comment le piloter dans la durée : changer d'assurance, renégocier, rembourser par anticipation ou au contraire conserver le crédit. C'est l'objet de notre dernière page, Gérer et optimiser son crédit après l'achat.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.