Le prêt est signé, les clés sont remises : beaucoup d'emprunteurs considèrent alors que le dossier est clos pour quinze, vingt ou vingt-cinq ans. C'est une erreur. Un crédit immobilier n'est pas figé : il peut, et parfois doit, être piloté activement à mesure que votre situation, les taux du marché et vos priorités évoluent. Cette page referme le parcours ouvert avec la définition de votre budget : elle traite des leviers disponibles une fois le financement en place, pas du choix initial du financement lui-même.
À RETENIR
Quatre leviers principaux permettent d'agir sur un crédit en cours : changer d'assurance emprunteur, renégocier ou faire racheter son prêt, moduler ses mensualités, et rembourser par anticipation. Aucun n'est bon par principe : chacun se juge au cas par cas, en tenant compte de son coût, de son gain réel et de ce à quoi vous renoncez en l'actionnant.
Depuis le 1er septembre 2022, la loi Lemoine permet de résilier son assurance emprunteur à tout moment, sans frais et sans attendre une date anniversaire, à condition que le nouveau contrat offre des garanties équivalentes à celui de la banque. C'est souvent le levier le plus accessible, car l'assurance emprunteur pèse fréquemment plusieurs dizaines de milliers d'euros sur la durée totale d'un crédit, un poste que nous avons détaillé dans notre page Comparer, négocier et obtenir son financement immobilier. La loi a par ailleurs supprimé le questionnaire de santé pour les prêts inférieurs à 200 000 € par assuré (400 000 € pour un couple), si le remboursement s'achève avant le 60e anniversaire de l'emprunteur, et réduit à 5 ans après la fin du protocole thérapeutique le droit à l'oubli pour d'anciennes pathologies comme un cancer ou une hépatite C.
BON RÉFLEXE — DOCUMENTS À DEMANDER AVANT D'ACHETER EN COPROPRIÉTÉ
Même si votre situation personnelle n'a pas changé, il est utile de comparer votre contrat d'assurance emprunteur tous les deux ou trois ans : les offres en délégation évoluent, et l'écart avec le contrat de groupe initial de la banque a tendance à se creuser avec le temps, notamment si vous êtes non-fumeur, jeune ou en bonne santé au moment de la souscription initiale.
La renégociation de taux consiste à demander à sa propre banque un taux plus favorable sur le capital restant dû, en général lorsque les taux du marché ont sensiblement baissé depuis la signature. Le rachat de crédit consiste, lui, à faire reprendre le prêt par un autre établissement, qui rembourse la banque initiale et propose de nouvelles conditions : la démarche est plus lourde, car elle implique de nouveaux frais de dossier, une nouvelle garantie (caution ou hypothèque) et, le cas échéant, le paiement d'indemnités de remboursement anticipé à la banque d'origine.Renégociation et rachat de crédit : deux logiques différentes
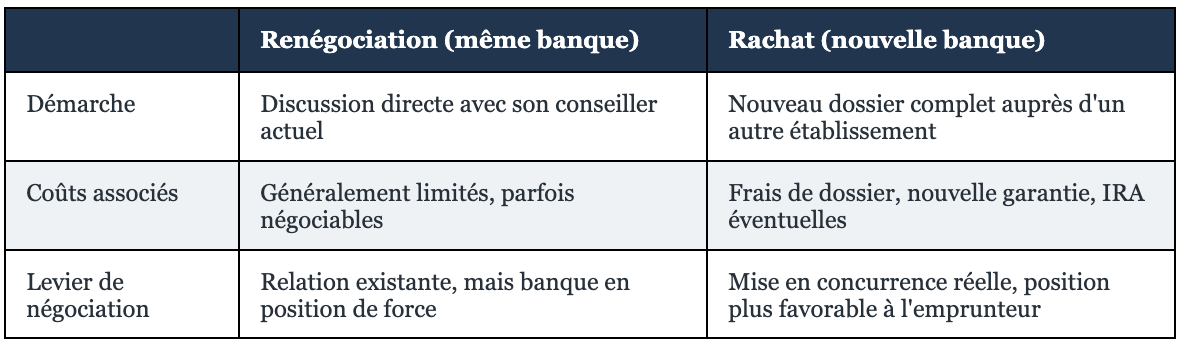
Une pratique de marché, non une règle juridique, veut que l'opération devienne pertinente lorsque l'écart de taux avec le marché actuel dépasse environ 0,7 à 1 point, et que le capital restant dû ainsi que la durée restante soient suffisants pour amortir les frais engagés : un rachat entrepris trop tard dans la vie du prêt, quand l'essentiel des intérêts a déjà été payé, a peu de chances d'être rentable. Cette règle empirique doit toujours être vérifiée par un calcul précis sur votre situation, pas appliquée mécaniquement.
Si votre contrat prévoit une clause de modularité (un paramètre à vérifier dès la structuration initiale du crédit, comme nous l'avons vu dans la page précédente), vous pouvez généralement, dans les limites fixées au contrat, augmenter votre mensualité pour raccourcir la durée restante et réduire le coût total, ou la diminuer temporairement en cas de baisse de revenus, ce qui allonge mécaniquement la durée restante. Ce levier n'a de valeur que si vous connaissez précisément les conditions de votre contrat : nombre de modulations autorisées, plafond de variation, éventuel délai de carence en début de prêt. Beaucoup d'emprunteurs découvrent cette clause plusieurs années après la signature, alors qu'elle aurait pu être activée plus tôt.
Le remboursement anticipé, total ou partiel, permet de réduire le capital restant dû à l'aide d'une somme disponible (héritage, prime, vente d'un actif, épargne constituée). La banque peut demander des indemnités de remboursement anticipé (IRA), plafonnées par la loi au plus bas des deux montants suivants : six mois d'intérêts sur le capital remboursé, calculés au taux moyen du prêt, ou 3 % du capital restant dû avant le remboursement. Ce plafond s'applique aux contrats conclus après le 1er juillet 1999. La loi prévoit également des cas d'exonération totale de ces indemnités, notamment en cas de vente du bien liée à un changement de lieu de travail, de décès de l'emprunteur ou de son conjoint, ou de cessation forcée de l'activité professionnelle.
POINT DE VIGILANCE
Ne comparez jamais le taux de votre crédit à un rendement de placement de façon brute (« mon crédit coûte 3,5 %, mon placement rapporte plus, donc je ne rembourse pas »). Ce raisonnement ignore le risque et la volatilité d'un placement dynamique, sa fiscalité éventuelle, l'horizon nécessaire pour lisser ses variations, et la liquidité que vous perdez en l'immobilisant. Mais l'inverse mérite aussi d'être nuancé : l'économie d'intérêts d'un remboursement anticipé se calcule sur un capital restant dû qui diminue chaque mois, alors qu'un capital investi continue de se valoriser sur une base stable, voire croissante — sur un horizon long, cette seule différence de mécanisme joue souvent en faveur du placement, même à taux affiché comparable. Rembourser par anticipation reste un gain certain et sans risque ; placer est un pari sur l'avenir, potentiellement plus rémunérateur sur la durée, mais jamais garanti.
Un foyer dispose d'un capital restant dû de 200 000 € sur un crédit à 3,5 % avec 20 ans restants (mensualité hors assurance d'environ 1 160 €), et hérite d'une somme de 200 000 € — de quoi solder intégralement le crédit s'il le souhaite. Le calcul réserve une surprise : rembourser aujourd'hui ne « rapporte » pas 3,5 % par an, contrairement à ce que le taux affiché du crédit suggère.
Sur 20 ans, ce crédit ne coûtera au total qu'environ 78 400 € d'intérêts — et non 3,5 % × 200 000 € × 20 ans — parce que les intérêts se calculent chaque mois sur un capital restant dû qui diminue continûment jusqu'à zéro. Rapportée aux 200 000 € initiaux sur toute la durée, cette économie équivaut, en ordre de grandeur, à un placement garanti à environ 1,7 % par an, pas 3,5 %. C'est cette différence entre le taux affiché du crédit et son rendement réel une fois amorti qui doit entrer dans la comparaison, jamais le taux nominal seul.
Rembourser intégralement, épargner sans risque ou investir 200 000 € : ordres de grandeur sur 20 ans (hypothèse pédagogique, taux illustratifs)
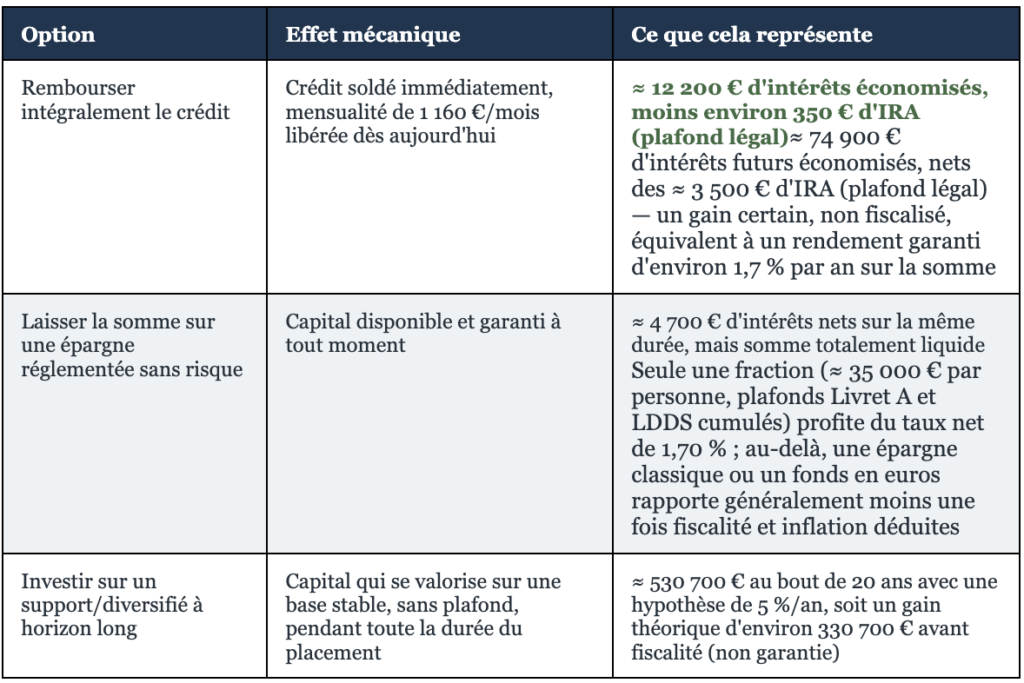
Dans cet exemple, rembourser l'intégralité du crédit n'est donc pas, en tant que tel, l'arbitrage le plus intéressant : son gain, bien que certain, reste mathématiquement plafonné par un capital qui ne fait que diminuer, et équivaut en réalité à un rendement garanti d'environ 1,7 %, pas au taux affiché de 3,5 %. Investir cette somme sur un horizon réellement long, en acceptant l'incertitude qui va avec, a statistiquement de bonnes chances de rapporter davantage, grâce à l'effet cumulatif des intérêts composés sur un capital qui ne diminue pas (Théoriquement). Le remboursement anticipé ne redevient le meilleur choix que si l'alternative réelle n'est pas d'investir mais de laisser cette somme dormir sur une épargne peu ou pas rémunérée au-delà des plafonds réglementés — ce qui est souvent le cas en pratique pour une somme de cette taille. Le bon arbitrage dépend donc moins du taux affiché de votre crédit que de ce que vous feriez réellement de cette somme si vous ne remboursiez pas, et de votre capacité à tenir un horizon long sans avoir besoin de ce capital entre-temps.
Si vous envisagez un second achat, résidence secondaire ou investissement locatif, pendant que votre premier crédit est toujours en cours, la banque recalcule votre taux d'endettement en intégrant la mensualité déjà existante, selon la règle des 35 % présentée dans notre page consacrée à la définition du budget. Ce recalcul réduit mécaniquement votre capacité d'emprunt pour le nouveau projet, sauf si une partie des loyers futurs du bien locatif visé peut être intégrée, généralement de façon pondérée, dans le calcul du taux d'effort. C'est un point de vigilance central pour qui envisage de construire un patrimoine locatif progressif en Bretagne, un sujet que nous développons dans notre page dédiée à l'analyse d'un investissement immobilier.
Pour aller plus loin
Comment savoir si un investissement immobilier est réellement intéressant ?
NOTRE LECTURE
Un crédit immobilier bien structuré au départ demande moins d'ajustements ensuite, mais aucun montage n'est jamais figé pour vingt-cinq ans. Le bon réflexe n'est pas de chercher à optimiser son crédit en permanence, mais de le revisiter à chaque événement qui change réellement la donne : une baisse durable des taux, une rentrée d'argent significative, un changement de revenus ou un nouveau projet. En dehors de ces moments, un crédit qui correspond à votre projet initial n'a pas besoin d'être touché.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.