La première question que se pose presque tout le monde avant un achat immobilier est : « combien puis-je emprunter ? » Cette page défend une idée différente : ce n'est pas la bonne première question. La banque vous dira jusqu'où elle accepte d'aller. Elle ne vous dira jamais jusqu'où vous avez intérêt à aller, compte tenu de votre situation, de vos projets et du reste de votre vie financière. C'est cette deuxième question que nous traitons ici, avant de passer, dans les trois pages suivantes, à l'obtention, à la structuration puis au pilotage du crédit lui-même.
À RETENIR
La capacité d'emprunt maximale n'est pas nécessairement le bon budget immobilier. Le crédit est un outil, l'apport est un choix, l'achat lui-même est un arbitrage.
En France, la capacité d'emprunt d'un ménage est aujourd'hui encadrée par une règle précise, fixée par le Haut Conseil de stabilité financière (HCSF) et juridiquement contraignante pour les banques depuis le 1er janvier 2022 : le taux d'effort, c'est-à-dire la part des revenus consacrée au remboursement du crédit, assurance emprunteur incluse, ne peut en principe pas dépasser 35 %. La durée du prêt est elle-même plafonnée à 25 ans, portée à 27 ans lorsque des travaux représentent au moins 10 % du montant total de l'opération. Les banques conservent une marge de flexibilité, limitée à 20 % de leur production de crédits par trimestre, qui leur permet de déroger à ces seuils pour certains dossiers jugés solides par ailleurs. Le HCSF a confirmé en 2026 le maintien de ce cadre, sans assouplissement, malgré les demandes du secteur.
Cette règle a un mérite : elle protège les ménages contre un surendettement que le seul optimisme du moment de l'achat ne permet pas toujours de mesurer. Mais elle a aussi une limite qu'il faut avoir en tête : un taux d'effort de 35 % est un plafond réglementaire, pas une recommandation sur ce qui est bon pour vous. Une banque peut accepter de vous prêter jusqu'à ce seuil sans que cela signifie que vous devriez, dans votre intérêt, aller jusque-là.
À côté du taux d'effort, les banques examinent aussi le reste à vivre : ce qui reste chaque mois au foyer, une fois la mensualité de crédit déduite des revenus, pour couvrir toutes les autres dépenses de la vie courante. Contrairement au taux d'effort, le reste à vivre n'est pas fixé par un texte réglementaire unique : c'est une pratique bancaire, qui varie d'un établissement à l'autre, généralement exprimée en euros par mois et par « unité de consommation » du foyer (un montant pour le premier adulte, un montant réduit pour chaque personne supplémentaire).
POINT DE VIGILANCE
Le reste à vivre minimal accepté par une banque n'est pas un objectif de confort : c'est un seuil de sécurité, pensé pour éviter le pire, pas pour financer vos vacances, vos loisirs ou une marge de manœuvre en cas d'imprévu. Ne confondez jamais « la banque accepte ce dossier » avec « ce budget me laisse une vie confortable ».
Au-delà des seuils bancaires, une évaluation sérieuse de ce que vous pouvez raisonnablement emprunter doit intégrer des éléments que ni le taux d'effort ni le reste à vivre ne mesurent directement. La stabilité de vos revenus compte autant que leur niveau : un CDI confirmé de longue date ne présente pas le même profil de risque personnel qu'une activité indépendante récente ou une période d'essai en cours, même si la banque accepte les deux dossiers. Des enfants déjà présents ou à venir modifient durablement vos charges, tout comme des travaux prévisibles sur le bien visé, en particulier sur certaines typologies bretonnes anciennes que nous détaillons dans notre page consacrée au choix du logement.
Il faut également compter l'épargne de précaution que vous souhaitez conserver disponible après l'achat, vos projets professionnels (reconversion, création d'entreprise, mobilité géographique évoquée dans notre page S'installer en Bretagne : est-ce vraiment fait pour vous ?), l'horizon de votre retraite et la baisse de revenus qu'elle implique généralement, un éventuel projet d'investissement locatif ultérieur, le patrimoine que vous détenez déjà, et enfin votre propre tolérance personnelle à l'endettement, qui n'est pas la même d'un ménage à l'autre pour un même taux d'effort affiché.
L'apport personnel est presque toujours présenté comme un simple curseur à maximiser : plus il est élevé, mieux c'est. C'est incomplet. Un apport important produit des effets réels et positifs : il réduit le montant emprunté, diminue la mensualité, réduit le coût total du crédit, rassure la banque et permet parfois d'obtenir de meilleures conditions de taux. Mais il a aussi un coût d'opportunité qu'il est rare de voir clairement posé : l'épargne immobilisée dans l'achat ne peut plus être utilisée ailleurs. Elle ne reste plus disponible comme épargne de sécurité, ne peut plus financer de futurs travaux, ne peut plus servir de base à un nouveau projet, ne peut plus être investie sur d'autres supports, et réduit d'autant votre liquidité globale.
NOTRE LECTURE
« La vraie question n'est pas combien puis-je mettre d'apport, mais combien d'épargne est-il réellement pertinent d'immobiliser dans cet achat. »
Pour rendre cet arbitrage concret, prenons un ménage disposant de 100 000 € d'épargne, qui vise un bien dont le coût complet, frais de notaire et de dossier inclus, s'élève à 260 000 €, sur une durée de crédit de 20 ans à un taux illustratif de 3,5 %, assurance emprunteur comprise dans la mensualité présentée. Ces montants sont des hypothèses pédagogiques construites pour cette page, pas des données réelles ni des taux garantis.
Trois scénarios d'apport pour un même achat à 260 000 € (hypothèses pédagogiques)
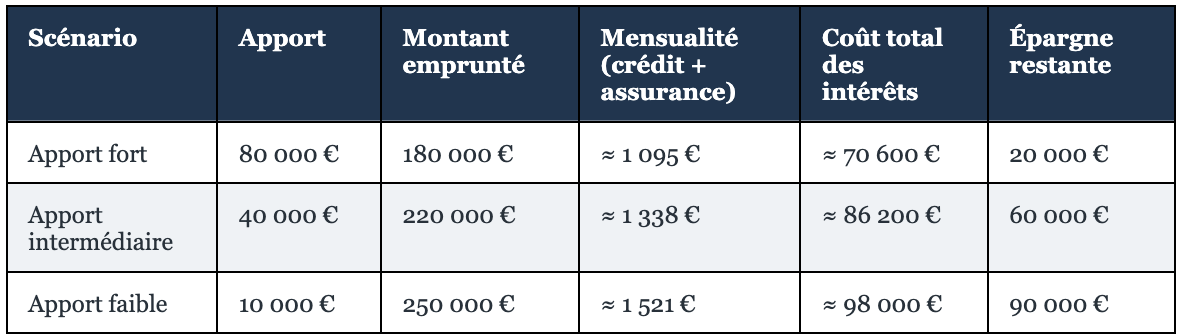
La lecture de ce tableau ne doit jamais s'arrêter à la colonne du coût total des intérêts, qui pousserait mécaniquement vers l'apport le plus élevé possible. L'apport fort réduit le coût du crédit de près de 27 400 € par rapport à l'apport faible, mais il ne laisse que 20 000 € d'épargne disponible après l'achat, une marge de sécurité étroite si une dépense imprévue, une perte de revenu temporaire ou des travaux non anticipés surviennent dans les premières années. L'apport faible préserve 90 000 € de liquidité, au prix d'une mensualité et d'un coût de crédit sensiblement plus élevés. L'apport intermédiaire n'est pas présenté ici comme la solution par défaut : c'est un point de repère, pas une recommandation universelle.
POINT DE VIGILANCE
Ne raisonnez jamais en comparant simplement le taux de votre crédit à un rendement d'épargne espéré (« mon crédit coûte 3,5 %, mon épargne peut rapporter davantage, donc mieux vaut emprunter au maximum »). Ce raisonnement ignore le risque, la volatilité, la fiscalité, l'horizon de placement et l'incertitude des performances futures. Un livret réglementé comme le Livret A, rémunéré à 1,70 % depuis le 1er août 2026, n'est en rien comparable à un placement risqué, et aucun des deux ne doit servir de référence unique pour décider du niveau d'apport.
Ce qui doit réellement guider l'arbitrage, ce sont des questions concrètes propres à votre situation : ai-je un projet de travaux à court terme sur ce bien ou un autre ? Ma situation professionnelle est-elle suffisamment stable pour absorber une mensualité plus élevée sans filet de sécurité ? Ai-je un autre projet patrimonial en vue dans les prochaines années ? Est-ce que je dors mieux en sachant que mon épargne de précaution reste intacte, même si cela coûte plus cher en intérêts sur la durée ?
Le budget d'un achat ne se limite jamais au prix du bien. Il faut y ajouter les frais de notaire, plus élevés dans l'ancien (environ 7 à 8 % du prix) que dans le neuf (environ 2 à 3 %), les frais de garantie bancaire (caution ou hypothèque, dont le coût et le mode de restitution partielle diffèrent), d'éventuels frais de dossier bancaire, et, si vous faites appel à un courtier, ses honoraires, un sujet que nous détaillons dans notre page Comparer, négocier et obtenir son financement immobilier. À cela s'ajoutent, selon votre projet, des travaux immédiats et les frais de déménagement et d'installation, que nous abordons dans notre hub Vivre en Bretagne.
Un dossier bancaire convaincant repose sur peu de choses, mais elles comptent davantage que le montant du revenu affiché. La stabilité de la situation professionnelle est le premier critère examiné, un CDI hors période d'essai restant la référence, sans que cela exclue les indépendants ou les professions libérales dont l'ancienneté et la régularité des revenus peuvent être démontrées sur plusieurs exercices. La gestion des comptes dans les mois précédant la demande est également scrutée : des découverts répétés ou des crédits à la consommation en cours pèsent sur le dossier, même avec un taux d'effort théoriquement respecté. Enfin, une capacité d'épargne régulière, même modeste, rassure davantage qu'un apport ponctuel dont l'origine est difficile à expliquer.
Nous détaillons la liste complète des pièces à réunir et la méthode pour présenter un dossier bancaire de façon optimale dans un futur article dédié.
Pour aller plus loin
Dossier de prêt immobilier : les pièces à réunir et comment le présenter à votre avantage
Cette question mérite d'être posée sérieusement, plutôt qu'évacuée par principe. Acheter est pertinent pour sécuriser un logement sur le long terme, construire progressivement un patrimoine, s'ancrer durablement dans un territoire, préparer une transmission, ou stabiliser une situation familiale. Mais louer peut, selon les situations, rester tout aussi cohérent : un horizon de détention court, une mobilité professionnelle encore incertaine, un écart important entre le prix d'achat et le loyer d'un bien comparable, un besoin de souplesse, la volonté de conserver de l'épargne disponible, ou d'autres projets patrimoniaux à financer en parallèle.
Une comparaison sérieuse met en regard, sur un même horizon de temps, le coût mensuel complet de la propriété (mensualité de crédit et d'assurance, charges de copropriété le cas échéant, taxe foncière, entretien) et le coût de la location augmenté, le cas échéant, du placement de l'écart mensuel ainsi économisé. Un point est souvent sous-estimé dans ce type de comparaison : les frais d'acquisition (notaire, garantie, dossier) ne sont amortis, en général, qu'au bout de plusieurs années de détention, ce qui rend un achat suivi d'une revente rapide structurellement défavorable par rapport à la location, indépendamment même de l'évolution des prix.
BON RÉFLEXE — DOCUMENTS À DEMANDER AVANT D'ACHETER EN COPROPRIÉTÉ
N'acceptez jamais une conclusion toute faite affirmant qu'acheter est « toujours mieux » que louer, ou l'inverse. La bonne réponse dépend de votre horizon de détention probable, de la différence réelle entre prix d'achat et loyer sur le bien précis visé, et de ce que vous feriez concrètement de l'épargne non immobilisée si vous choisissiez de louer. Sans réponse claire à ces trois points, la comparaison reste un exercice théorique.
Nous détaillons la méthode complète de comparaison, avec ses limites et ses biais fréquents, dans cet article :
Pour aller plus loin
Acheter ou louer : comment réellement comparer, au-delà des idées reçues
Une capacité d'emprunt donnée ne correspond pas au même bien selon la commune bretonne visée. À titre d'illustration, un budget qui permet d'acquérir un appartement en périphérie à Rennes (environ 4 047 €/m² en moyenne, septembre 2026) peut, dans le même temps, ouvrir l'accès à une maison avec jardin à Saint-Brieuc (environ 1 980 €/m² pour une maison) ou à Morlaix. Nous détaillons ces écarts territoriaux, ville par ville, dans notre page Où vivre en Bretagne selon votre projet de vie ?, et le lien entre stratégie d'investissement et territoire dans notre hub Investir en Bretagne.
• J'ai calculé ma capacité d'emprunt théorique selon la règle des 35 % de taux d'effort
• J'ai identifié, au-delà de ce plafond, le budget que je juge personnellement confortable
• J'ai intégré mes charges futures probables (enfants, travaux, mobilité, retraite) dans cette estimation
• J'ai comparé plusieurs niveaux d'apport, pas seulement le maximum possible
• J'ai identifié le montant d'épargne que je veux impérativement conserver disponible après l'achat
• Je n'ai pas fondé ma décision sur une simple comparaison taux de crédit / rendement d'épargne espéré
• J'ai anticipé les frais annexes (notaire, garantie, dossier, courtier éventuel)
• Ma situation professionnelle et mes comptes sont présentables en l'état à une banque
• J'ai anticipé les frais annexes (notaire, garantie, dossier, courtier éventuel)
• J'ai comparé sérieusement le coût mensuel complet de la propriété à celui de la location, sur ce même horizon
Une fois ce budget clarifié, reste à savoir comment obtenir, et surtout comment reconnaître, une offre de financement réellement bonne. C'est l'objet de notre page suivante, Comparer, négocier et obtenir son financement immobilier.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.