
Une annonce arrive, avec un prix, une photo de salon lumineux et un rendement affiché qui semble flatteur. La question que l'on nous pose alors est presque toujours la même : « est-ce que c'est une bonne affaire ? » Cette page répond à cette question de la seule façon sérieuse possible : en montrant la méthode complète que nous appliquons à n'importe quel bien identifié, avant même de parler de fiscalité ou de rendement affiché.
Cette page part du principe que vous avez déjà une idée de stratégie et de territoire — ces deux réflexions font l'objet de nos pages Quelle stratégie d'investissement choisir en Bretagne ? et Où investir en Bretagne selon votre stratégie ?. Ici, nous nous plaçons à l'étape suivante : vous avez une annonce précise sous les yeux, et vous voulez savoir si elle tient la route une fois qu'on la regarde sérieusement.
À RETENIR
Un bon investissement n'est pas celui dont le scénario idéal est extraordinaire. C'est celui qui reste cohérent lorsque la réalité est un peu moins parfaite que prévu. Tout ce qui suit sert à tester cette cohérence, point par point.
Pour illustrer chaque étape, nous suivrons un exemple chiffré unique du début à la fin de cette page : un appartement fictif à Saint-Brieuc. Les montants sont des hypothèses pédagogiques construites pour illustrer un raisonnement, pas des données réelles ni des promesses de rendement.
La première erreur, la plus fréquente, consiste à raisonner sur le prix demandé par le vendeur comme s'il s'agissait d'une donnée objective. Un prix d'annonce est une position de négociation, pas un fait. La vraie question n'est pas « combien le vendeur demande-t-il ? » mais « à combien ce type de bien se vend-il réellement, dans ce quartier, en ce moment ? »
Prenons notre exemple : un T2 de 44 m², au 3e étage sans ascenseur, dans une petite copropriété du centre de Saint-Brieuc construite en 1975, affiché à 119 000 €. Avant toute autre analyse, il faut comparer ce prix à ce qui s'est réellement vendu autour, pas à ce qui est affiché ailleurs.
La base Demandes de Valeurs Foncières (DVF), publiée en open data par la Direction générale des Finances publiques à partir des actes notariés, indique le prix réellement payé lors de chaque transaction, pas une estimation ni un prix vitrine. C'est un point de départ précieux, et gratuit, pour savoir si un prix affiché est cohérent avec le marché local.
Mais DVF a des limites qu'il faut connaître pour ne pas s'en servir à contresens. La base ne dit rien sur l'état du bien, la présence d'un ascenseur, l'étage, l'exposition ou la qualité de la copropriété : deux ventes au même prix au m² peuvent correspondre à des réalités très différentes. Les données remontent avec un décalage de plusieurs mois par rapport au marché du moment. Et sur un petit échantillon de transactions, une vente atypique peut faire bouger fortement la médiane — c'est pourquoi il vaut mieux raisonner en fourchette (entre le premier et le troisième quartile des prix au m²) qu'en moyenne unique, et se méfier d'un indicateur construit sur moins d'une trentaine de ventes comparables.
Dans notre exemple, la médiane DVF des ventes récentes d'appartements comparables dans ce quartier de Saint-Brieuc se situe plutôt autour de 2 450 €/m², soit environ 108 000 € pour 44 m². Le bien affiché à 119 000 € se situe donc au-dessus de la fourchette raisonnable, ce qui n'est pas rédhibitoire mais donne une marge de négociation légitime.
BON RÉFLEXE
Un bon investissement n'est pas celui dont le scénario idéal est extraordinaire. C'est celui qui reste cohérent lorsque la réalité est un peu moins parfaite que prévu. Tout ce qui suit sert à tester cette cohérence, point par point.
Nous détaillons la méthode complète d'utilisation de DVF dans cet article :
Pour aller plus loin
Comment utiliser DVF pour connaître le vrai prix d'un bien immobilier ?
Pour la suite de notre exemple, nous retenons un prix négocié à 111 000 €.
Le prix d'achat n'est qu'une partie du montant qu'il faut réellement mobiliser. Beaucoup de calculs de rendement diffusés dans les annonces s'arrêtent au prix affiché, ce qui gonfle artificiellement le rendement apparent.
Sur notre exemple, au prix négocié de 111 000 €, il faut ajouter les frais de notaire dans l'ancien (autour de 7 à 8 % du prix, soit environ 8 300 €), des travaux de rafraîchissement immédiats — peinture, sol, petite cuisine — estimés à 5 500 € sur devis, et des frais de dossier bancaire et de garantie autour de 1 200 €. Le coût complet de l'opération s'élève ainsi à environ 126 000 €, soit 15 000 € de plus que le seul prix négocié. C'est ce montant, et non le prix d'achat, qui doit servir de base à tout calcul de rendement.
Avant de se demander à quel loyer un bien peut se louer, il faut se demander s'il existe une demande réelle et durable pour ce type de logement, dans ce quartier précis. Un studio à deux pas d'un campus universitaire ne répond pas à la même demande qu'un T2 dans une ville moyenne à dominante de jeunes actifs, ni qu'une maison de bord de mer recherchée pour des séjours saisonniers.
En Bretagne, cette question se pose très différemment selon les territoires. Rennes et, dans une moindre mesure, Brest bénéficient d'une population étudiante et d'un bassin d'emploi qui soutiennent une demande locative profonde sur les petites surfaces, ce qui explique aussi des prix d'achat plus élevés et donc un rendement mécaniquement plus serré. Lorient et Quimper offrent des équations différentes, avec des marchés intermédiaires où la sélection du bien précis compte davantage que la ville elle-même. Saint-Brieuc, où se situe notre exemple, a un profil de ville moyenne : un centre-ville actif mais sans grand pôle universitaire, ce qui oriente la demande vers de petits ménages, des jeunes actifs et, sur certains secteurs, des retraités qui vendent une maison pour se rapprocher des commerces.
Pour vérifier concrètement cette demande, il faut regarder au-delà des impressions : le nombre d'annonces comparables réellement actives sur le quartier, le délai moyen observé avant qu'un bien similaire trouve preneur, et le taux de vacance locative rapporté localement plutôt qu'une moyenne nationale. Un loyer qui semble attractif sur le papier ne vaut rien s'il n'existe personne, à cet endroit précis, pour le payer dans un délai raisonnable.
L'agence qui commercialise notre appartement de Saint-Brieuc annonce un loyer possible de 790 € charges comprises, ce qui donnerait un rendement brut affiché proche de 8 % sur le prix de vente initial. Ce chiffre mérite d'être vérifié avant d'être cru, pour une raison simple : un loyer « possible selon l'agence » n'est pas un loyer réellement obtenu sur le marché.
La bonne pratique consiste à comparer non pas les loyers demandés dans les annonces en ligne, qui reflètent souvent des attentes optimistes, mais les loyers réellement pratiqués pour des biens comparables, en croisant plusieurs sources : annonces retirées récemment (signe qu'un locataire a été trouvé), observatoires locaux des loyers quand ils existent, et retour d'agences de gestion locative qui connaissent le marché réel plutôt que le marché affiché. En croisant ces éléments pour notre exemple, le loyer réellement atteignable se situe plutôt autour de 630 € hors charges, soit un rendement brut réel de 6 %, si on le rapporte au coût complet de l'opération et non au seul prix d'achat.
Un point mérite d'être signalé pour les biens situés dans des villes en tension : plusieurs communes bretonnes, dont Rennes, sont classées en zone tendue, ce qui impose notamment un gel du loyer au moment de la relocation (le nouveau loyer ne peut pas dépasser celui du précédent locataire, hors travaux ou sous-évaluation manifeste). Rennes a demandé en 2025 à rejoindre le dispositif d'encadrement strict des loyers, mais aucun arrêté préfectoral ne l'a encore mis en œuvre à ce jour. C'est un paramètre à vérifier commune par commune avant de fixer une hypothèse de loyer, car il peut limiter la marge de manœuvre sur une relocation future.
Nous détaillons cette méthode d'estimation, ville par ville, dans cet article :
Pour aller plus loin
Comment estimer le vrai loyer d'un appartement avant de l'acheter ?
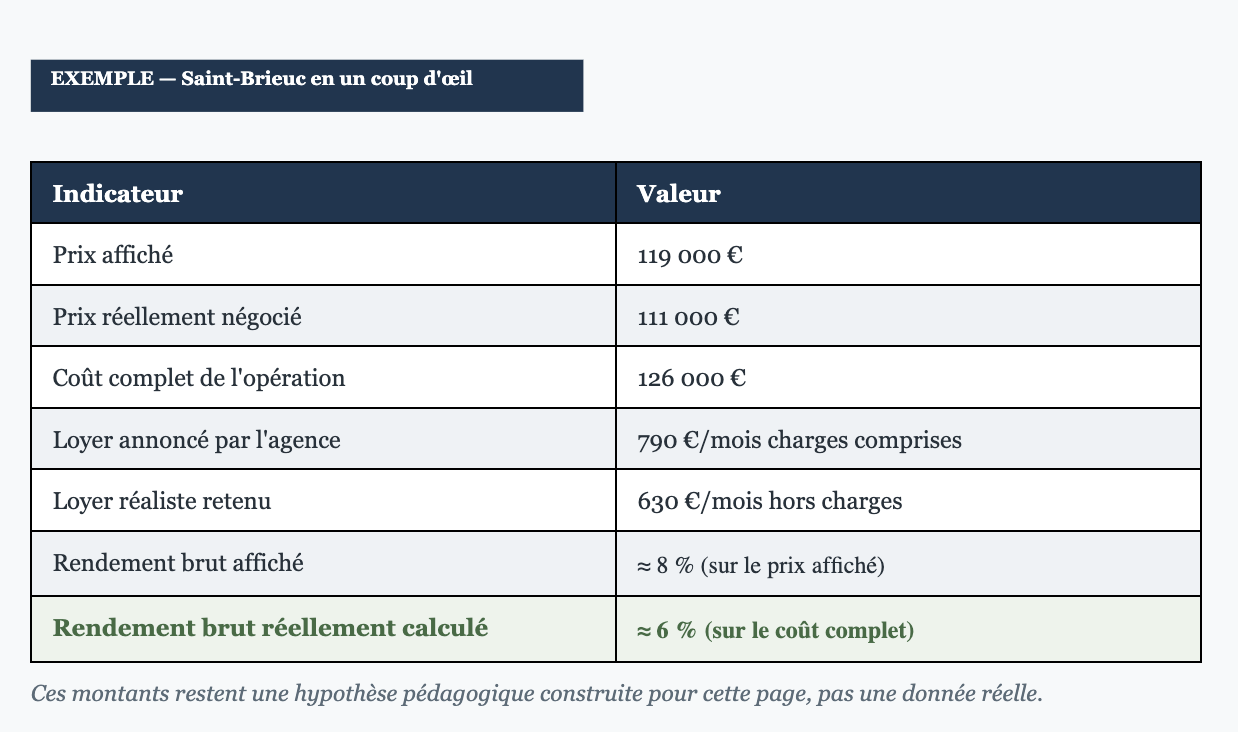
Ces trois indicateurs répondent à des questions différentes, et confondre l'un avec l'autre est la source la plus fréquente de désillusion chez un investisseur débutant.
Le rendement brut (loyer annuel divisé par le prix) sert à un premier tri rapide entre plusieurs biens, rien de plus. Sur notre exemple, il s'établit à 6 % si l'on rapporte le loyer réel de 630 € au coût complet de 126 000 €, loin des 8 % affichés au départ sur le seul prix de vente.
Le rendement net retire du loyer les charges non récupérables auprès du locataire, la taxe foncière et l'assurance propriétaire non occupant. Dans notre exemple, les charges de copropriété non récupérables (entretien des parties communes, cotisation au fonds travaux) représentent environ 35 € par mois, la taxe foncière environ 65 € par mois, et l'assurance propriétaire non occupant environ 9 € par mois, soit 109 € de charges mensuelles avant impôt. Le loyer net avant fiscalité s'établit ainsi à 521 € par mois, soit un rendement net proche de 5 % sur le coût complet.
Le cash-flow est l'indicateur qui compte le plus concrètement, parce qu'il intègre le financement : c'est ce qui reste réellement chaque mois une fois le crédit remboursé. Avec un financement à 100 % sur 20 ans à un taux autour de 3,5 % (cohérent avec les barèmes moyens observés début septembre 2026 sur cette durée) et une assurance emprunteur, la mensualité de notre exemple s'élève à environ 762 € par mois. Le cash-flow mensuel, avant tout aléa de vacance, ressort donc à environ -241 € : c'est-à-dire que le propriétaire doit sortir cette somme de sa poche chaque mois, malgré un rendement brut affiché qui semblait attractif au départ.
- 241 € /mois
Le cash-flow réel de notre exemple, avant tout aléa de vacance, malgré un rendement brut affiché de 8 % au départ
Ce calcul ne signifie pas que ce bien est mauvais dans l'absolu. Il signifie que, dans les conditions de prix et de financement observées, l'opération n'est pas neutre : elle demande un effort d'épargne régulier. La suite du raisonnement , vacance, financement, fiscalité, permet de savoir si cet effort reste supportable, et sous quelles conditions il pourrait se réduire.Nous détaillerons la méthode complète de calcul, avec ses variantes selon le régime fiscal choisi, dans un futur article.
Pour aller plus loin
Rendement brut, rendement net et cash-flow : comment réellement calculer un investissement locatif ?
Un calcul de rendement qui suppose une location continue, sans un seul mois de vacance sur toute la durée du crédit, décrit un monde qui n'existe pas. La bonne pratique consiste à raisonner en trois scénarios plutôt qu'en un chiffre unique, pour voir à quel point l'opération résiste à une réalité moins favorable que prévu.
Pour notre exemple, un scénario favorable retient une vacance nulle, ce qui donne le cash-flow calculé plus haut, autour de -241 € par mois. Un scénario réaliste retient un mois de vacance par an, ce qui ramène le loyer effectif à 577,5 € par mois et le cash-flow à environ -294 €. Un scénario prudent retient deux mois de vacance par an le temps de trouver un nouveau locataire et de faire un état des lieux entre deux baux ce qui ramène le loyer effectif à 525 € par mois et le cash-flow à environ -346 €.
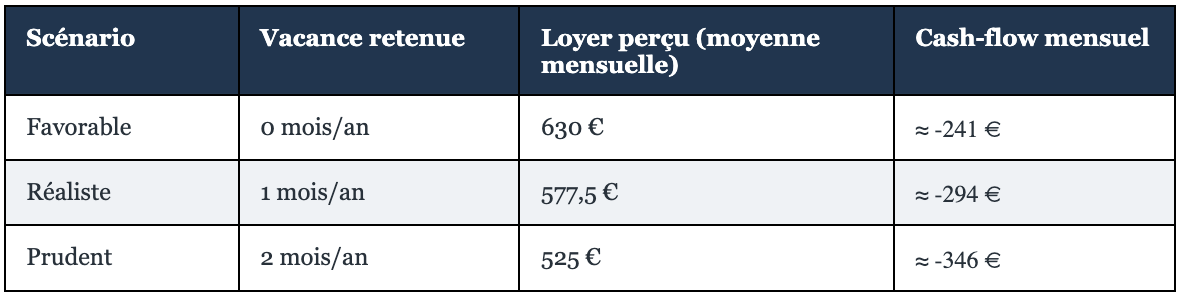
Ce qui compte n'est pas le chiffre exact de chaque scénario, mais l'écart entre eux : si le cash-flow bascule de largement positif à fortement négatif entre le scénario favorable et le scénario prudent, l'opération est fragile. Si l'écart reste contenu, elle est plus robuste. Dans notre exemple, les trois scénarios restent négatifs, ce qui indique que le problème ne vient pas d'un aléa de vacance mais de la structure même de l'opération au prix et aux conditions de financement retenus.
Le financement n'est pas une simple formalité administrative après la décision d'achat : c'est un paramètre qui peut, à lui seul, transformer une opération négative en opération acceptable, ou l'inverse. Le point le plus sensible est l'apport.
Dans notre exemple, un financement à 100 % du coût complet (126 000 €) donne une mensualité d'environ 762 € par mois, crédit et assurance compris. Avec un apport de 20 %, soit environ 25 200 €, le montant financé tombe à environ 100 800 €, ce qui ramène la mensualité à environ 610 € par mois. Le cash-flow du scénario favorable passe alors de -241 € à environ -89 € par mois : l'opération reste négative, mais l'effort d'épargne mensuel est divisé par presque trois. C'est ce type de sensibilité qu'il faut tester avant de signer, plutôt que de découvrir après coup que le montage ne suit pas le projet.
Cette question du montage — durée, taux, apport, assurance emprunteur — est développée plus en détail dans notre hub Financer son projet, notamment sur le financement spécifique d'un investissement locatif. Ici, l'essentiel est de retenir qu'un cash-flow qui paraît tendu peut devenir supportable, ou au contraire rester hors de portée, selon la façon dont l'opération est financée — ce test doit être fait avant l'engagement, pas après.
Le diagnostic de performance énergétique (DPE) n'est plus une simple information technique : c'est un facteur qui détermine si un bien peut légalement être loué, et pour combien de temps. Depuis le 1er janvier 2025, les logements classés G ne peuvent plus être mis en location ou reloués. Cette interdiction s'étendra aux logements classés F au 1er janvier 2028, puis aux logements classés E au 1er janvier 2034, en application de la loi Climat et Résilience de 2021.
Notre appartement fictif de Saint-Brieuc est classé E. Il reste donc louable aujourd'hui et pour plusieurs années, mais un propriétaire qui prévoit de le conserver au-delà de 2034 doit intégrer, dès l'achat, l'hypothèse de travaux de rénovation énergétique à venir. Un point technique mérite d'être noté : l'obligation de fournir un audit énergétique réglementaire à la vente, qui existe depuis le 1er avril 2023 pour les logements F et G et depuis le 1er janvier 2025 pour les logements E, ne s'applique qu'aux maisons individuelles et aux immeubles détenus par un seul propriétaire — pas aux appartements vendus en copropriété, qui restent seulement soumis au DPE individuel. Notre appartement, situé en copropriété, n'est donc pas concerné par cette obligation d'audit, mais l'échéance de 2034 reste, elle, bien réelle pour sa location future.
Le sujet mérite d'autant plus d'attention que les règles évoluent : depuis le 1er janvier 2026, le mode de calcul du DPE a changé pour les logements chauffés à l'électricité, avec un coefficient de conversion révisé à la baisse, ce qui a fait sortir plusieurs centaines de milliers de logements électriques du statut de passoire thermique. Un DPE réalisé avant cette date mérite donc d'être vérifié, en particulier pour un bien chauffé à l'électricité.
POINT DE VIGILANCE
Un bon investissement n'est pas celui dont le scénario idéal est extraordinaire. C'est celui qui reste cohérent lorsque la réalité est un peu moins parfaite que prévu. Tout ce qui suit sert à tester cette cohérence, point par point.
Nous approfondirons ce sujet, notamment la question de savoir si acheter un bien mal classé constitue une opportunité de négociation ou un risque à écarter, dans un futur article.
Pour aller plus loin
DPE et investissement locatif : acheter une passoire thermique, opportunité ou piège ?
Les travaux immédiats et visibles — peinture, revêtements de sol, cuisine à moderniser — sont relativement faciles à chiffrer sur devis, comme dans notre exemple où ils représentent 5 500 €. Le risque principal ne vient pas de ces travaux-là, mais de ce qui ne se voit pas lors d'une visite rapide : toiture, façade, réseaux électriques ou de plomberie vieillissants, ou mise aux normes de sécurité dans les parties communes.
La bonne pratique consiste à ne jamais se contenter d'une impression visuelle. Demander les diagnostics techniques disponibles, interroger le syndic sur l'état général de l'immeuble et faire établir, en cas de doute sérieux, un avis technique avant de finaliser l'offre permet d'éviter la mauvaise surprise la plus coûteuse : découvrir après l'achat qu'un poste de travaux majeur, non budgété, attend au tournant. C'est précisément ce que la lecture des documents de copropriété, abordée ci-dessous, permet en grande partie d'anticiper.
Pour un bien en copropriété, une part importante de l'information utile ne se trouve pas dans l'annonce mais dans les procès-verbaux des assemblées générales des trois dernières années. Ces documents renseignent sur les travaux votés ou en discussion, les procédures contentieuses éventuelles, l'état des impayés de charges parmi les copropriétaires, et le montant du fonds de travaux constitué.
Ce dernier point a pris une importance réglementaire renforcée récemment. Depuis le 1er janvier 2025, toutes les copropriétés à usage d'habitation de plus de quinze ans doivent disposer d'un plan pluriannuel de travaux (PPT), quelle que soit leur taille — l'obligation, issue de la loi Climat et Résilience, s'appliquait déjà depuis 2023 aux copropriétés de plus de 200 lots et depuis 2024 à celles de 51 à 200 lots. Notre copropriété fictive de Saint-Brieuc, construite en 1975 et composée de 18 lots, entre donc dans le champ de cette obligation depuis 2025. Vérifier que ce plan existe, ce qu'il prévoit sur les dix prochaines années et comment son financement est organisé fait partie des points à contrôler avant de signer, car des travaux votés mais non encore chiffrés dans le prix de vente peuvent modifier sensiblement l'équation économique de l'achat.
BON RÉFLEXE — DOCUMENTS À DEMANDER AVANT D'ACHETER EN COPROPRIÉTÉ
• Procès-verbaux des trois dernières assemblées générales
• Règlement de copropriété
• Relevé des charges courantes
• Solde et cotisation du fonds de travaux
• Plan pluriannuel de travaux (PPT)
• Travaux votés ou à l'étude
• Éventuels impayés de charges ou procédures en cours
Pour aller plus loin
Comment analyser une copropriété avant d'acheter ?
La taxe foncière ne se devine pas : elle se vérifie sur l'avis d'imposition du vendeur, car son montant dépend à la fois d'une base cadastrale et d'un taux voté localement par la commune et l'intercommunalité, ce qui crée des écarts importants d'un territoire breton à l'autre. Pour 2026, la revalorisation forfaitaire nationale des valeurs locatives s'établit à 0,8 %, la plus faible depuis plusieurs années, mais toute hausse au-delà de ce chiffre sur un avis d'imposition provient du taux voté par la collectivité, pas de la règle nationale.
Un point mérite d'être signalé pour qui construit une hypothèse à long terme : la révision générale des valeurs locatives des logements d'habitation, censée moderniser un système hérité des années 1970, a de nouveau été reportée par la loi de finances pour 2026, cette fois à une application prévue en 2031. Ce report ne change rien à la taxe foncière d'aujourd'hui, mais il signifie que les écarts actuels entre biens sous-évalués et biens surévalués au regard du marché réel devraient perdurer encore plusieurs années.
Le plan local d'urbanisme (PLU) de la commune détermine ce qu'il est possible de faire sur un bien au-delà de son état actuel : extension, surélévation, division en plusieurs lots, création de stationnement, ou changement de destination d'un local. Dans certains centres historiques bretons — Vannes intra-muros, Dinan, le vieux Saint-Malo — des règles complémentaires liées aux abords de monuments historiques peuvent s'ajouter au PLU et contraindre fortement les travaux extérieurs, y compris pour des projets simples comme le remplacement de menuiseries.
Pour un projet de location saisonnière, la vérification est différente mais tout aussi nécessaire : plusieurs communes bretonnes soumettent le meublé de tourisme à un changement d'usage ou à un enregistrement en mairie, avec des plafonds de durée annuelle pour une résidence principale mise en location occasionnelle. Ces règles se vérifient commune par commune, et jamais sur la base d'une pratique observée ailleurs.
Lorsque le bien qui vous intéresse se situe sur le littoral, une couche d'analyse supplémentaire s'ajoute à tout ce qui précède : le recul du trait de côte. La loi Climat et Résilience de 2021 a créé une liste de communes « particulièrement vulnérables » à l'érosion côtière, régulièrement complétée par décret. Un décret du 13 février 2026 a porté cette liste à 371 communes au niveau national, dont environ 135 en Bretagne — soit plus d'un tiers du total national, ce qui rend le sujet particulièrement pertinent pour notre région. Des communes du Morbihan comme Arzon ou Quiberon figuraient déjà dans la première liste de 2022 ; Groix, Guidel ou Locmariaquer ont rejoint le dispositif lors de l'actualisation de 2026.
Concrètement, être situé dans une commune classée entraîne plusieurs obligations : mention du risque directement dans l'annonce immobilière depuis 2023, information de l'acquéreur via l'état des risques dès la première visite, et un cadre d'urbanisme distinguant une zone exposée à horizon 30 ans et une autre à horizon 30 à 100 ans. Un décret plus récent, entré en vigueur en avril 2026, a par ailleurs introduit un mécanisme de consignation financière et d'obligation de démolition future pour certaines constructions autorisées en zone exposée. Ce sujet ne remet pas en cause l'attractivité du littoral, mais il impose une vigilance que l'on ne retrouve pas sur un bien situé à l'intérieur des terres.
POINT DE VIGILANCE — BIEN SITUÉ SUR LE LITTORAL
Si le bien qui vous intéresse se trouve dans une commune du littoral, vérifiez systématiquement trois éléments avant de signer : son statut au regard de la liste des communes exposées au recul du trait de côte (environ 135 communes bretonnes concernées début 2026), l'état des risques remis par le vendeur, et l'existence éventuelle d'une obligation de démolition ou d'une consignation financière liée à l'autorisation d'urbanisme du bien. En cas de doute, la mairie détient les projections d'évolution du trait de côte disponibles auprès des services de l'État.
Une fois que le prix, le coût complet, la demande, le loyer, le rendement, le cash-flow, les travaux, la copropriété et la réglementation ont été vérifiés, la question fiscale peut légitimement se poser : quel régime : location nue, LMNP, déficit foncier selon la situation, permet d'optimiser le montage sans en changer la nature.
Mais l'ordre compte. Sur notre exemple, un passage en LMNP avec amortissement pourrait réduire l'imposition sur les loyers perçus, ce qui améliorerait légèrement le cash-flow net d'impôt. Cela ne transformerait pas pour autant une opération structurellement tendue en opération saine : un avantage fiscal peut améliorer une bonne affaire, il ne crée jamais, à lui seul, une affaire qui ne l'était pas. C'est le même principe qui structure notre page Quelle stratégie d'investissement choisir en Bretagne ?, et il s'applique de la même façon à l'échelle d'un bien précis.
Un investissement locatif ne se termine pas nécessairement par la revente, mais s'interroger dès l'achat sur qui pourrait racheter ce bien dans dix ans permet d'éviter les impasses. La question n'est pas « ce bien prendra-t-il de la valeur ? », personne ne peut le garantir, mais « existe-t-il, sur ce marché précis, une demande suffisamment large et régulière pour qu'une revente future ne s'éternise pas ? »
Pour notre T2 de centre-ville à Saint-Brieuc, le profil d'acheteur potentiel à la revente ressemble largement au profil de locataire actuel : jeunes actifs, primo-accédants, ou investisseurs à la recherche d'un petit bien déjà loué. C'est un marché à la profondeur correcte mais pas illimitée, ce qui invite à la prudence sur les surfaces ou typologies atypiques, plus difficiles à revendre rapidement. Le même raisonnement doit intégrer la trajectoire du DPE : un bien classé E aujourd'hui, s'il n'est pas amélioré d'ici 2034, deviendra plus difficile à louer et donc, mécaniquement, moins recherché à la revente. Le nombre de transactions comparables réalisées chaque année dans le même quartier, visible via DVF, donne une indication concrète de cette liquidité, un chiffre à croiser avec l'analyse de prix menée en tout début de méthode.
Avant de vous engager sur un bien identifié, chacun des points suivants doit avoir une réponse concrète, pas une impression. Cette grille reprend, dans l'ordre, l'ensemble de la méthode exposée ci-dessus : gardez-la sous les yeux au moment de faire une offre.
• Le prix proposé est cohérent avec la médiane et la fourchette DVF du quartier pour un bien comparable
• Le prix ne repose pas uniquement sur l'annonce ou sur l'avis du vendeur
• La demande locative réelle du quartier a été vérifiée par des indices concrets (délai de location observé, vacance locale), pas seulement supposée
• Le loyer retenu est un loyer réellement obtenu sur des biens comparables, pas un loyer optimiste d'agence ou d'annonce
• Le rendement net et le cash-flow ont été calculés sur le coût complet, pas sur le seul prix d'achat
• L'opération a été testée sur trois scénarios de vacance locative (favorable, réaliste, prudent)
• La sensibilité du cash-flow à l'apport et aux conditions de financement a été vérifiée avant l'engagement
• Le DPE, sa trajectoire réglementaire et le coût d'une éventuelle rénovation énergétique ont été intégrés au budget global
• Les travaux visibles ont été chiffrés sur devis, et les risques invisibles (toiture, réseaux, structure) questionnés auprès du syndic
• Les procès-verbaux des trois dernières assemblées générales et le plan pluriannuel de travaux de la copropriété ont été lus
• La taxe foncière a été vérifiée sur l'avis d'imposition réel du vendeur, plutôt qu'estimée
• Le PLU et, le cas échéant, le statut du bien au regard du recul du trait de côte ont été contrôlés auprès de la mairie
• La fiscalité a été envisagée en dernier, comme un ajustement du montage, jamais comme la raison d'achat
• Le potentiel de revente a été évalué à partir de la liquidité réelle du marché local, pas d'une intuition sur la ville
Si l'une de ces cases ne peut pas être cochée, ce n'est pas nécessairement une raison d'abandonner l'opération : c'est un signal qu'il reste du travail avant de signer.
Vous avez repéré un bien, souhaitez investir ou avez simplement un projet en tête ? Présentez-nous gratuitement votre projet en quelques minutes.Nous étudierons votre situation pour vous aider à identifier les pistes les plus cohérentes et, si nécessaire, vous orienter vers le professionnel adapté.